この記事は、消費税を本則課税(一般課税)で申告していて、インボイス登録をしていない外注先や仕入先への支払いがある小規模事業者の、経理を兼任している方に向けて書いています。「8割控除が2026年9月で終わるらしい」というところまでは聞いたけれど、次がいくつで、自分の帳簿のどこを直すのかが分からない——という段階の方が対象です。後半では、いま2割特例で申告している個人事業主の方の話を分けて書きます。
先に結論を3つ。ひとつ、免税事業者などへの支払いで使える8割控除は、2026年9月30日までの期間に行う課税仕入れが最後です。ふたつ、10月1日からの割合は50%ではなく70%です。「10月から50%」は令和8年度税制改正の前のスケジュールで、いまは70→50→30→0の4段階に組み替えられ、終了時期は2年延びました。みっつ、その手前に税込1万円未満なら別の特例(少額特例)で処理できるという分岐があります。ここを先に見ておくと、10月1日に自分が何を触るのかが決まります。
日付と割合は、国税庁のインボイスQ&A(問113・問111・問115-2)と、国税庁のリーフレット「インボイス制度に関する令和8年度税制改正について」を、2026年8月24日に開いて転記したものです。HaruIroAIの推計ではありません。なお、HaruIroAIは税理士事務所ではないため、個別の判定はしていません。
割合と日付——2段階から4段階に組み替わった
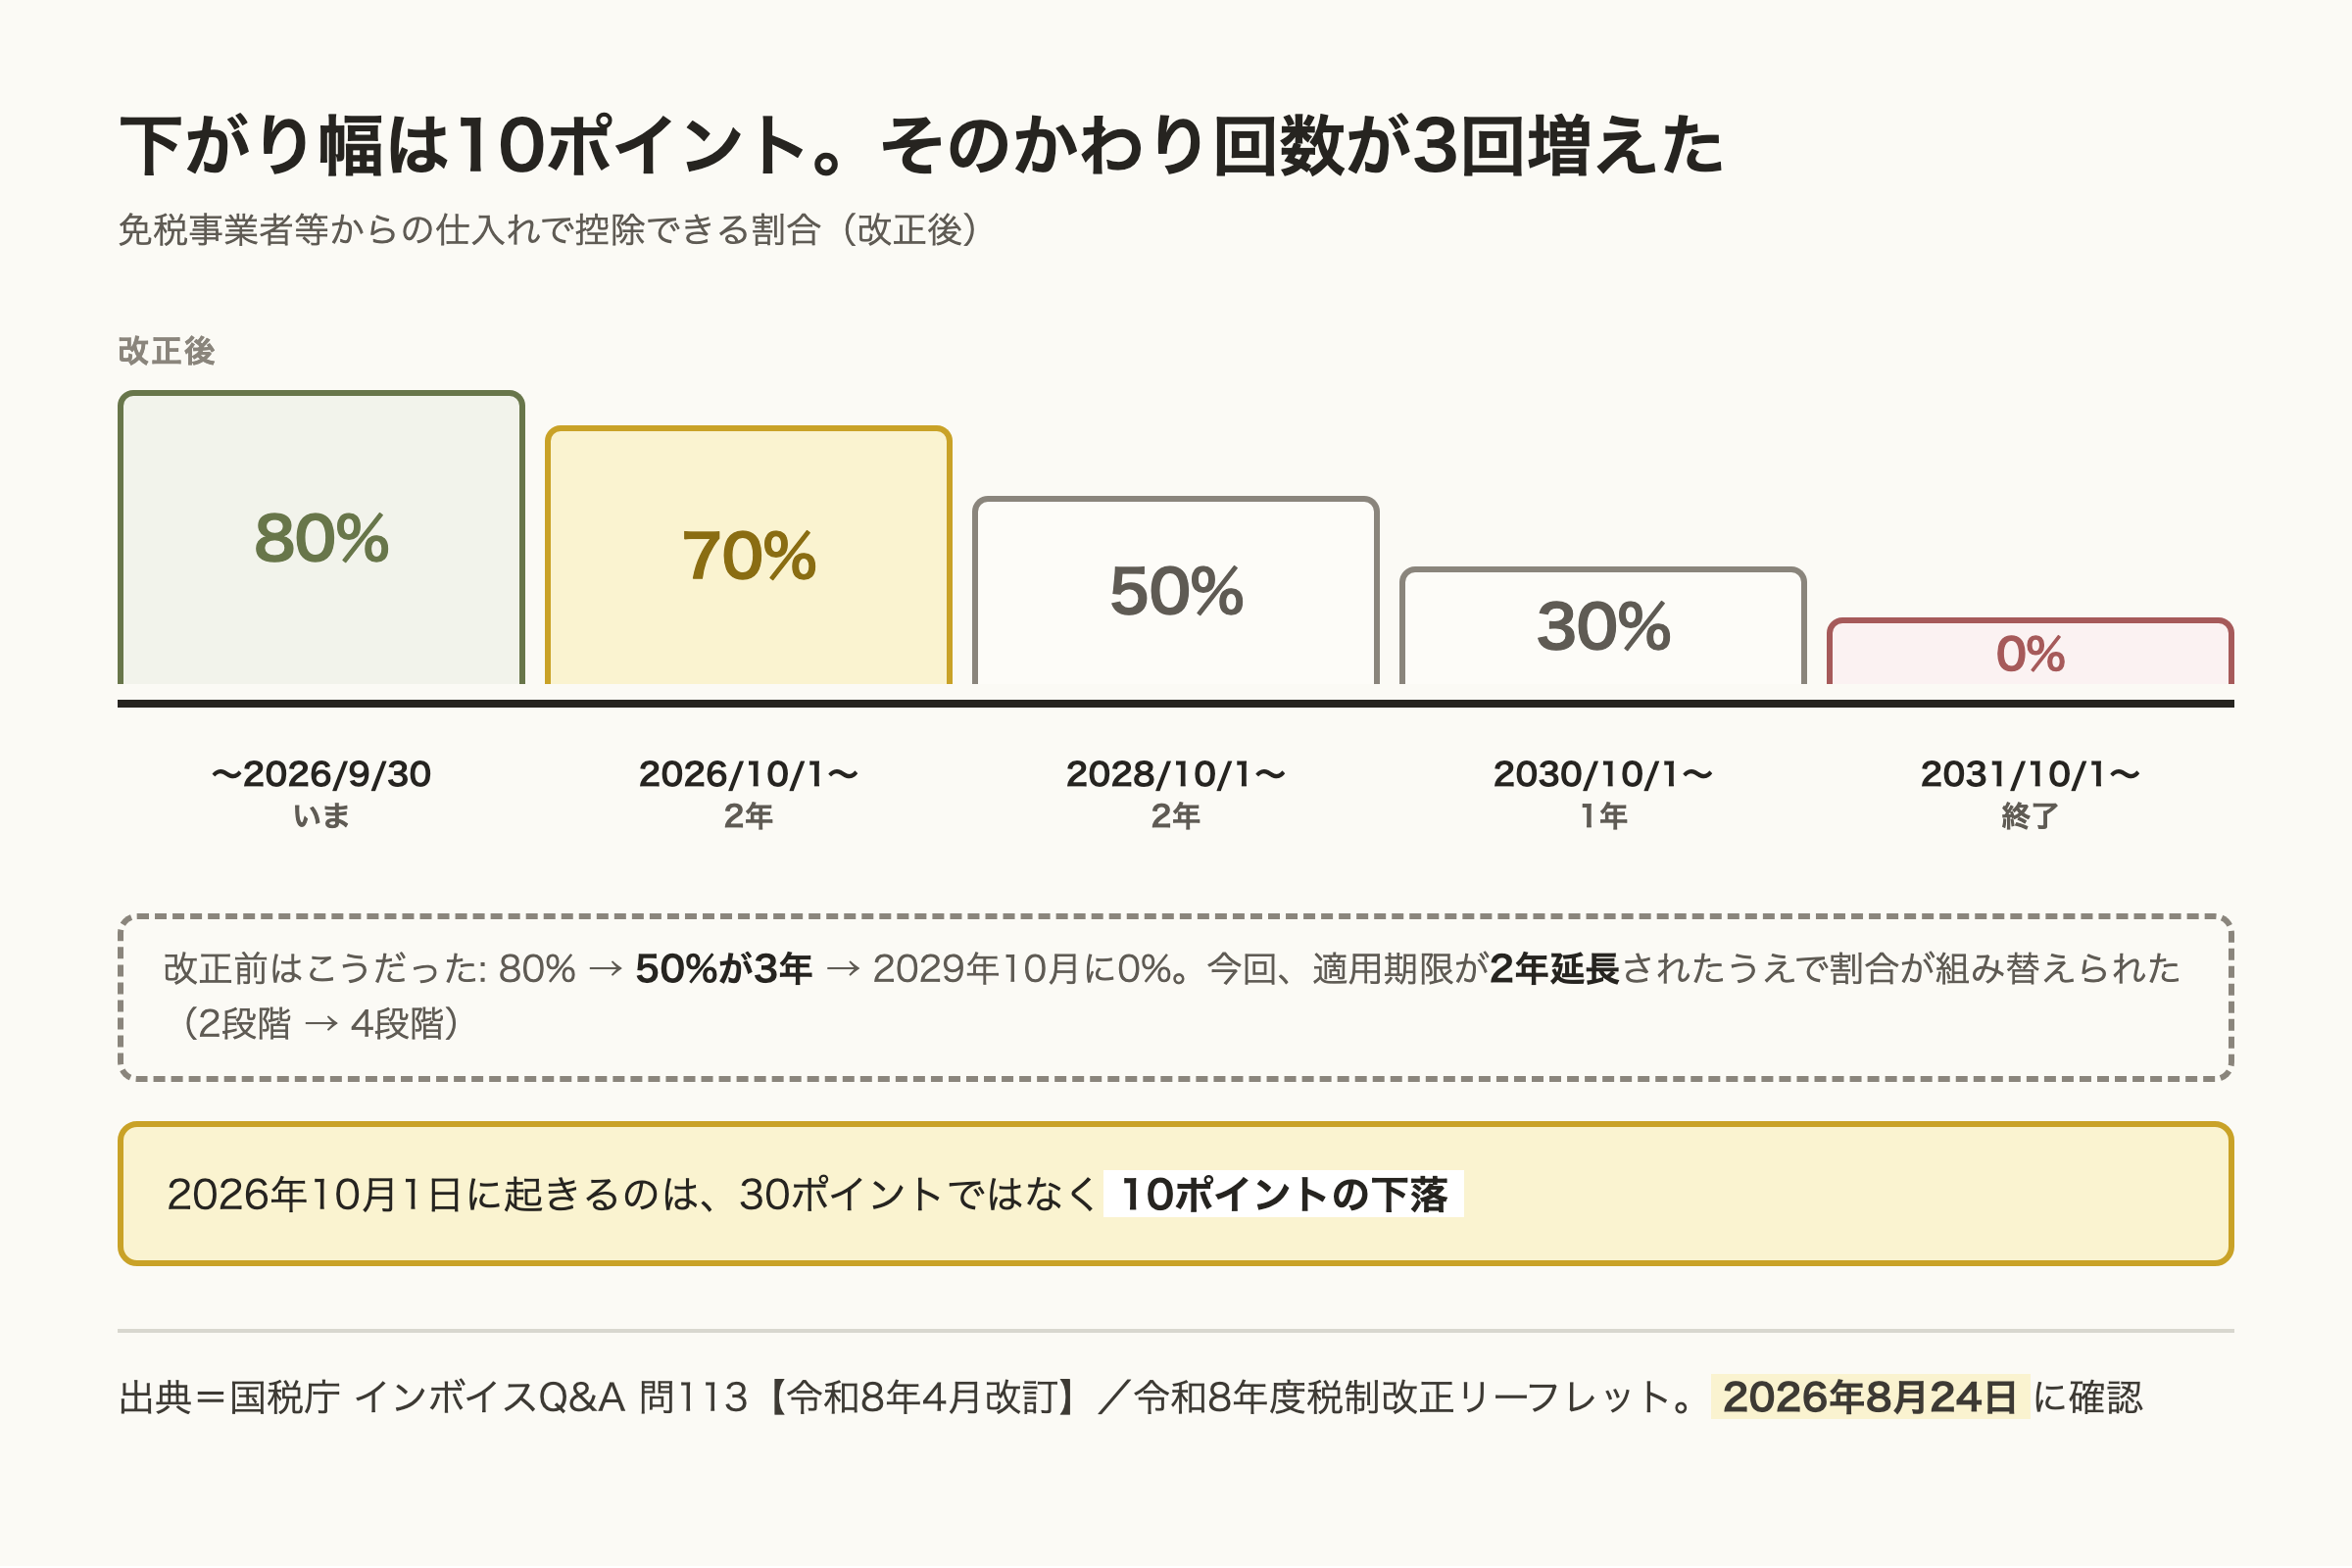
まず、Q&A 問113【令和8年4月改訂】の表をそのまま転記します。原文は和暦だけで、西暦はHaruIroAIによる変換です。
免税事業者等からの課税仕入れで控除できる割合国税庁インボイスQ&A 問113【令和8年4月改訂】より転記・2026年8月24日に確認
| 期間(原文は和暦) | 控除できる割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日2023年10月1日〜2026年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日2026年10月1日〜2028年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日2028年10月1日〜2030年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日2030年10月1日〜2031年9月30日 | 30% |
| 令和13年10月1日以後2031年10月1日以後。改正リーフレットの図による | 0% |
Q&Aの答えは、こう始まります。
適格請求書等保存方式の下では、適格請求書発行事業者以外の者(消費者、免税事業者又は登録を受けていない課税事業者。以下「免税事業者等」といいます。)からの課税仕入れについては、仕入税額控除のために保存が必要な請求書等の交付を受けることができないことから、仕入税額控除を行うことができません。ただし、適格請求書等保存方式開始から一定期間は、免税事業者等からの課税仕入れであっても、仕入税額相当額の一定割合を仕入税額とみなして控除できる経過措置が設けられています。
改正リーフレットの図には、改正前の線が破線で残っていました。改正前は令和8年10月から50%が3年続き、令和11年10月に0%。改正後は「+2年」の矢印がつき、70%(2年)→50%(2年)→30%(1年)→0%です。本文は「適用期限を2年間延長した上で、以下のとおり控除可能割合が見直されました」と書いています。
つまり2026年10月1日に起きるのは、30ポイントの下落ではなく10ポイントの下落です。そのかわり、下がる回数は3回増えました。この記事を公開した2026年8月25日から9月30日までは37日間(両端を含む)。8割で処理できるのはここまでです。
確認先:国税庁 インボイスQ&A 問113(免税事業者等からの仕入れに係る経過措置・PDF)/国税庁「インボイス制度に関する令和8年度税制改正について」(令和8年4月/令和8年5月改訂・PDF)/国税庁 インボイス制度特設サイト 令和8年度税制改正特集。いずれも2026年8月24日に取得して確認
自分に関係があるかは、3つの分岐で決まる
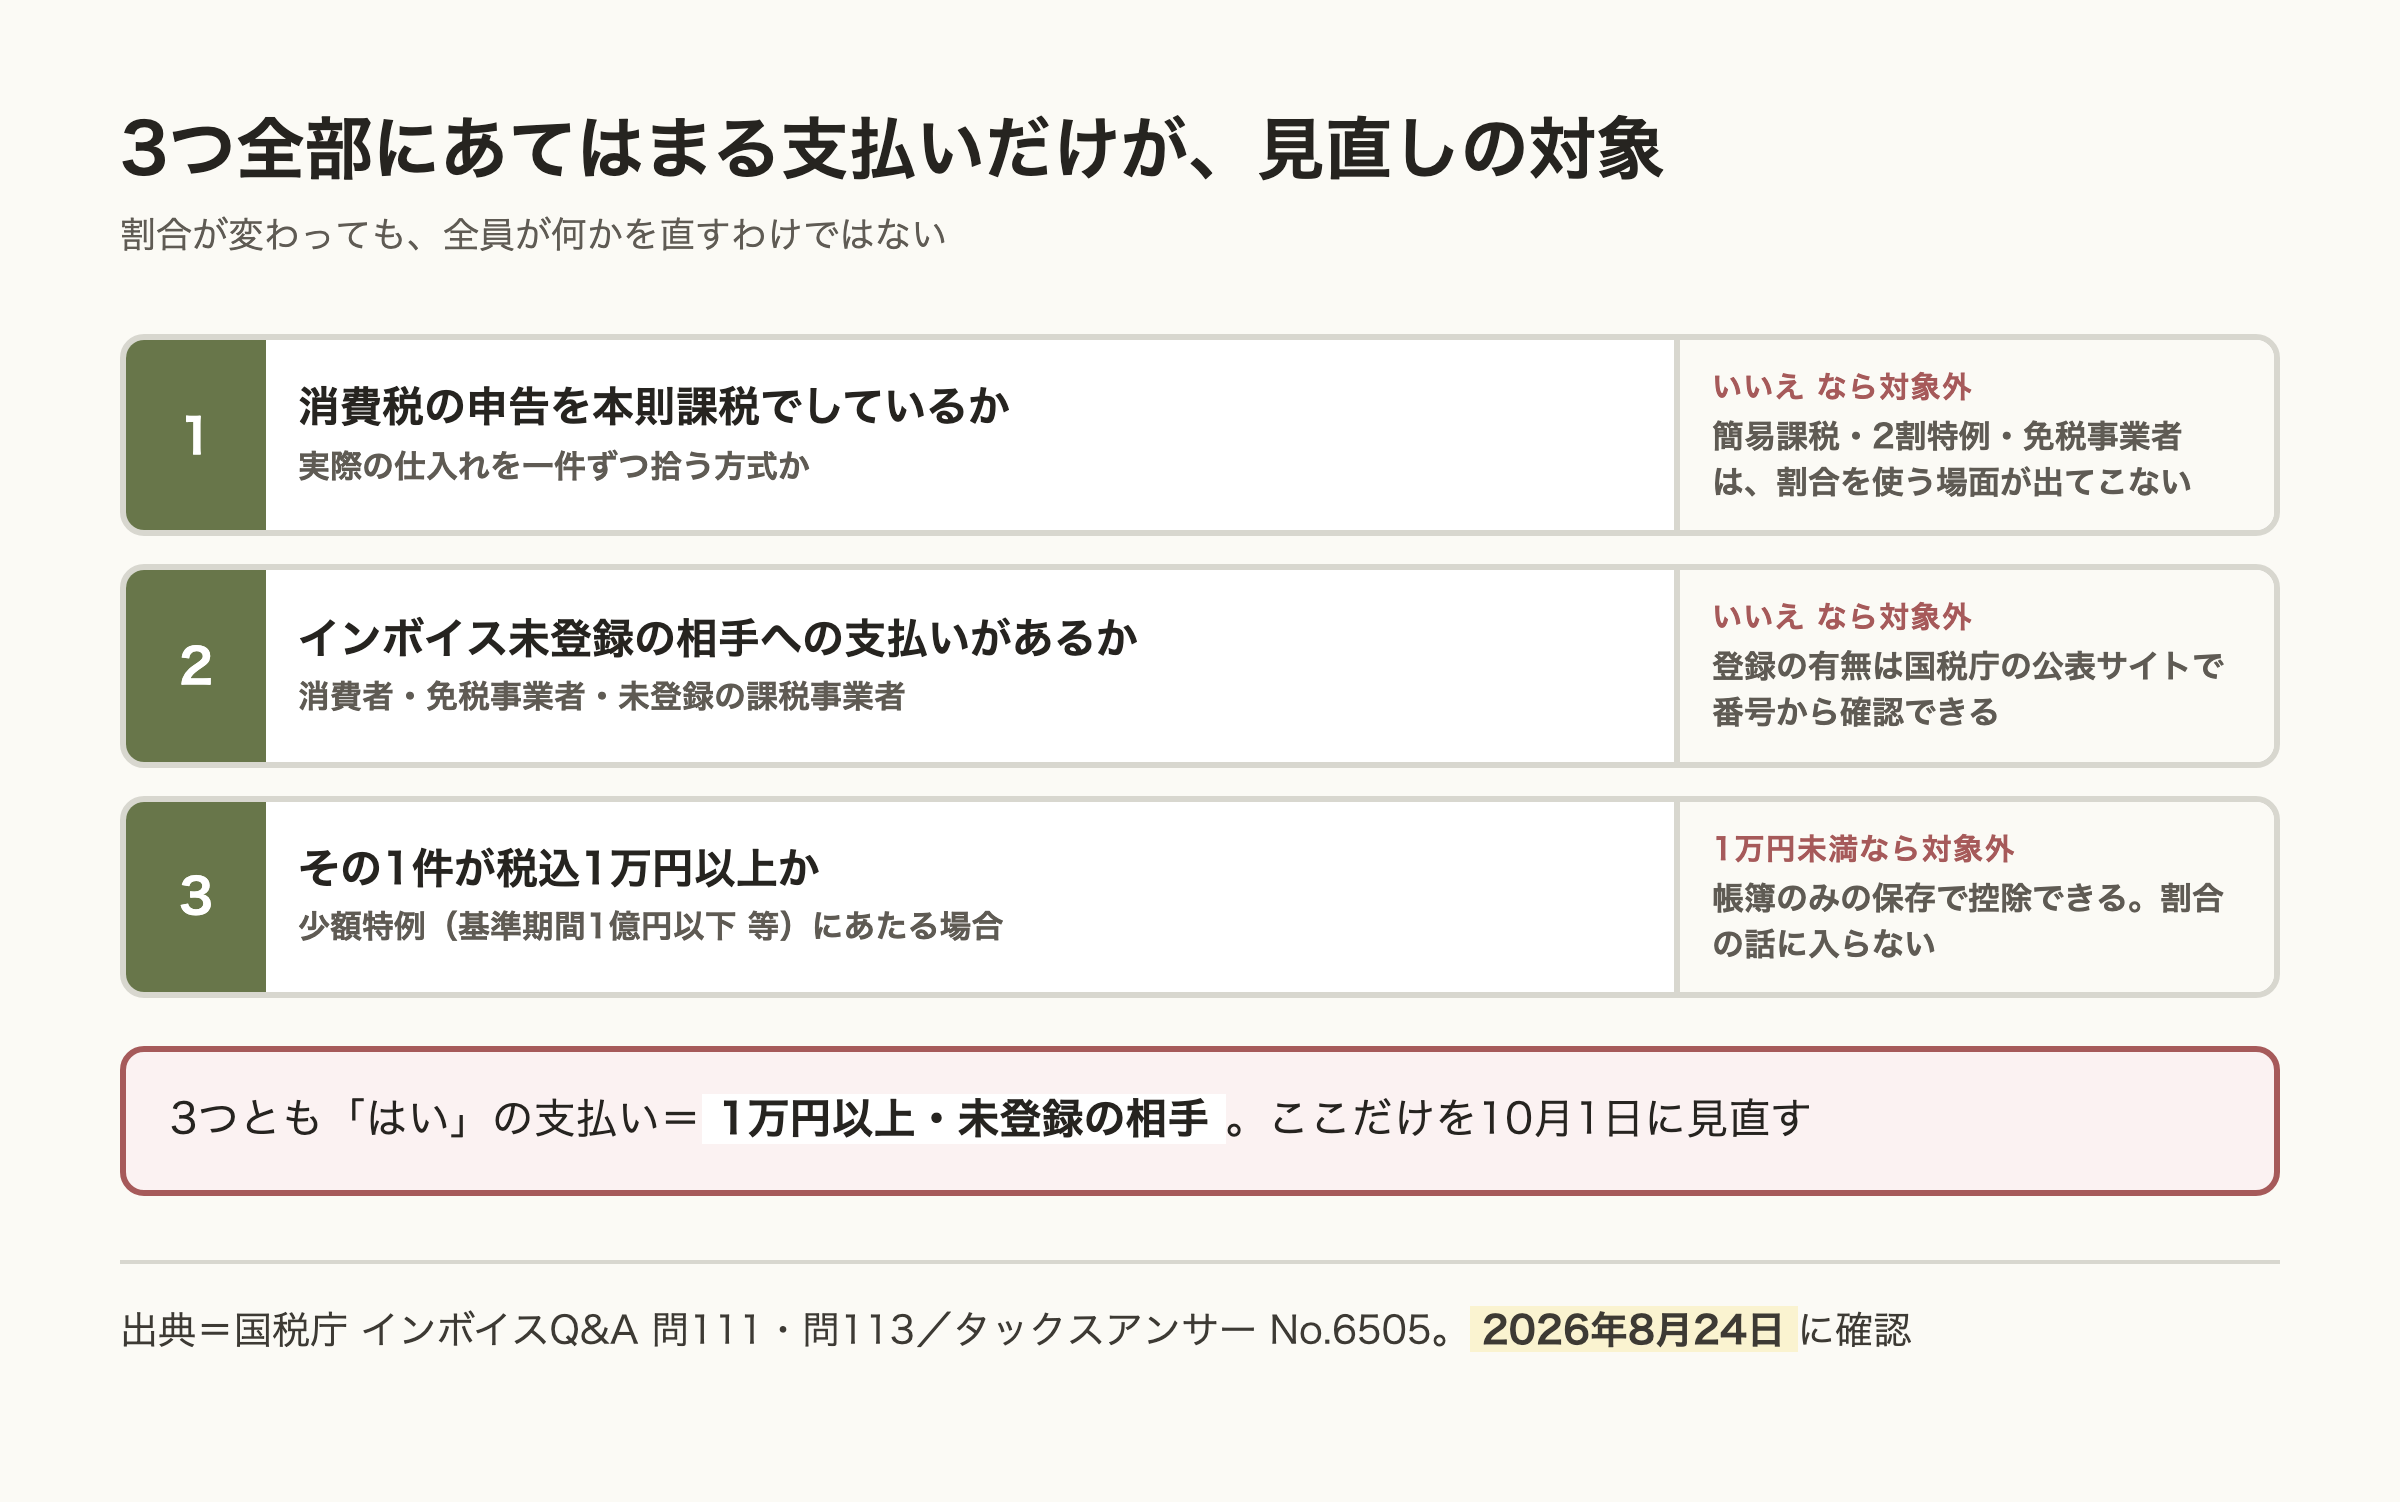
割合が変わったからといって、全員が何かを直すわけではありません。順番に3つだけ見てください。
分岐1/消費税の申告を本則課税でしているか。簡易課税を選んでいる場合は、「売上げに係る消費税額に、事業の種類に応じて定められたみなし仕入率を乗じて算出した金額を仕入れに係る消費税額として」計算します(国税庁タックスアンサーNo.6505)。実際の仕入れが誰からのものかを一件ずつ拾わないので、この経過措置の割合を使う場面が出てきません。2割特例も、納付税額を売上げに係る消費税額から計算する方式です。消費税の申告自体がない免税事業者の方も、買い手としての影響はありません(売り手としての話は後半に書きます)。
分岐2/インボイス登録をしていない相手への支払いがあるか。Q&Aのいう「免税事業者等」は、消費者、免税事業者、登録を受けていない課税事業者です。相手が登録しているかどうかは、国税庁のインボイス制度公表サイトで登録番号から確認できます。
分岐3/その1件が税込1万円以上か。ここが抜けやすいところです。Q&A 問111には、基準期間における課税売上高が1億円以下、または特定期間における課税売上高が5千万円以下の事業者が、令和5年10月1日から令和11年9月30日までの間に国内において行う課税仕入れについて、支払対価の額(税込み)が1万円未満である場合には「一定の事項が記載された帳簿のみの保存により、当該課税仕入れについて仕入税額控除の適用を受けることができる」とあります。少額特例です。そして(注)2に、こう書かれています。
適格請求書発行事業者以外の者からの課税仕入れであっても、課税仕入れに係る支払対価の額(税込み)が1万円未満である場合には本経過措置の対象となります。
私たちの読み方はこうです。上の要件に当てはまる事業者なら、税込1万円未満の支払いは、そもそも割合の話に入ってきません。だから10月1日の変更で見直す対象は、1万円以上の、未登録の相手への支払いに絞られます。少額特例には、帳簿へ「経過措置(少額特例)の適用がある旨」を記載する必要はないとも明記されています(問111 ※4)。ただし少額特例そのものの期限は令和11年9月30日(2029年9月30日)で、今回の改正リーフレットには少額特例の見直しの記載はありませんでした。
確認先:国税庁 インボイスQ&A 問111(一定規模以下の事業者に対する事務負担の軽減措置・PDF)/国税庁 タックスアンサー No.6505 簡易課税制度(令和7年4月1日現在法令等)。2026年8月24日に取得して確認
帳簿の「80%控除対象」を、書き換えるか・書き換えずに済ませるか
経過措置を使うには、帳簿と請求書等の保存が要件です。Q&A 問113は帳簿の記載事項を4つ挙げています。①課税仕入れの相手方の氏名又は名称、②課税仕入れを行った年月日、③資産又は役務の内容(軽減対象なら資産の内容とその旨)及び経過措置の適用を受ける課税仕入れである旨、④支払対価の額。
③の書き方について、Q&Aは複数の例を並べています。
③の「経過措置の適用を受ける課税仕入れである旨」の記載については、個々の取引ごとに「80%控除対象」、「免税事業者からの仕入れ」などと記載する方法のほか、例えば、本経過措置の適用対象となる取引に、「※」や「☆」といった記号・番号等を表示し、かつ、これらの記号・番号等が「経過措置の適用を受ける課税仕入れである旨」を別途「※(☆)は80%控除対象」などと表示する方法も認められます。
ここで実務の分かれ目が出ます。「80%控除対象」のように割合を書く方式なら、10月1日以後の課税仕入れは表記を見直すことになります。一方でQ&Aは、「免税事業者からの仕入れ」「免」のように割合を含まない書き方も例示している——これが原文の事実です。HaruIroAIの読み方としては、割合を含まない表記にしておけば、割合が変わっても表記そのものを直す作業は生じにくい、ということになります。ただしこれは要件の読み方であって、どちらを採るべきかは会計ソフトの仕様や顧問税理士の方針で決まります。切り替える前に一度確認してください。
請求書等の側は、区分記載請求書等と同様の記載事項です。免税事業者等から受け取った請求書について、「軽減対象資産の譲渡等である旨」と「税率ごとに合計した課税資産の譲渡等の税込価額」の記載がない場合に限り、受け取った側が自ら追記して保存することが認められています。裏を返せば、それ以外の項目が足りないときは、追記ではなく相手に直してもらう話になります。
もう一点。9月30日と10月1日をまたぐ取引がどちらの割合になるかは、請求書の日付や振込日ではなく、②の「課税仕入れを行った年月日」がどちらの期間に入るかで決まる読み方になります。ただし今回、私たちは「課税仕入れを行った日」の定義そのものを原文で確認できていません(この記事の限界の節に書きます)。境目の取引は、顧問税理士か所轄の税務署へ確認してください。
もうひとつ変わった線——1億円
小さく書いておきます。令和8年10月1日以後に開始する課税期間からは、控除限度額も変わります。
一の適格請求書発行事業者以外の者からの課税仕入れの額の合計額がその年又はその事業年度で1億円(改正前:10億円)を超える場合には、その超えた部分の課税仕入れについて、本経過措置の適用を認めないこととされました。
数え方は「一の適格請求書発行事業者以外の者から」、つまり相手ごとに、その年またはその事業年度で合計します。1社への年間支払いが1億円を超えるかどうかなので、多くの小規模事業者には縁のない線です。ただし、特定の外注先へ支払いが集中する業種では、確認しておく価値があります。
売り手側——2割特例は令和8年分で終わり、次は個人事業者だけの3割特例
ここからは、インボイス登録をして2割特例で申告している側の話です。改正リーフレットの1ページ目に、こうあります。
現行の2割特例は、令和8年9月30日までの日の属する課税期間で終了します。
暦年が課税期間の個人事業主なら、令和8年分(2026年1月〜12月)が2割特例の最後です。リーフレットの図は、12月決算の法人も令和8年分までとし、令和9年分には「3割特例・2割特例 適用不可」と書いています。
代わりに創設されたのが3割特例(小規模個人事業者に係る税額控除に関する経過措置)です。
個人事業者である適格請求書発行事業者の令和9年分及び令和10年分の消費税申告については、その課税期間における課税標準額に対する消費税額から控除する金額を、その課税標準額に対する消費税額に7割を乗じた額とすることにより、納付税額をその課税標準額に対する消費税額の3割とすることができることとされました。
対象は個人事業者だけ、対象年分は令和9年分と令和10年分(2027年分・2028年分)です。ただし、個人事業者なら誰でも使えるわけではありません。リーフレットの※2は「2割特例と同様に、免税事業者が適格請求書発行事業者となったこと又は課税事業者選択届出書を提出したことにより事業者免税点制度の適用を受けられないこととなる課税期間に限り、適用できます」と書いています。もともと課税事業者だった方は対象外、という意味です。適用を受けるには、確定申告書にその旨を付記する必要もあります。
さらに、条件を満たす個人事業者であっても使えない課税期間が、別のQ&A(問115-2・令和8年4月追加)に8つ挙げられていました。小規模事業者に当たりやすいのは、「基準期間の課税売上高が1千万円を超える課税期間」と、「課税期間を1月又は3月に短縮している課税期間」でしょう。
簡易課税へ移る道も広がりました。2割特例・3割特例の適用を受けた事業者が、その適用を受けた課税期間の翌課税期間に係る確定申告期限までに簡易課税制度選択届出書を提出すれば、その翌課税期間から簡易課税を適用できます。リーフレットは個人事業者の例として「令和11年分消費税の確定申告期限(令和12年4月1日)まで」、12月決算法人の例として「令和9年12月期消費税の確定申告期限(令和10年2月29日)まで」と図示しています。
確認先:国税庁「インボイス制度に関する令和8年度税制改正について」(PDF)/国税庁 インボイスQ&A 問115-2(3割特例の適用ができない課税期間・PDF)。2026年8月24日に取得して確認
HaruIroAIが検索して見たもの——上位8件に公式は無かった
ここからはHaruIroAI自身の記録です。先に観測の境界を書いておくと、以下は公開資料と検索結果を見た記録であって、お客様の申告内容や取引先についての記述ではありません。
正直に書くと、この記事の下調べを始めた時点で、HaruIroAI側の理解は「2026年10月から50%」でした。改正前のスケジュールです。
2026年8月24日、「インボイス 経過措置 80%控除 いつまで」で検索し、返ってきた8件のタイトルとURLだけを見ました。国税庁など公式サイトは0件。8件はいずれも税理士法人・会計ソフト・経費精算・電子契約サービスのメディア記事でした。タイトルに改正後の割合(70%または「7・5・3割控除」)まで出していたのは3件、「50%」がタイトルに残っていたのは1件、ほかの4件は「〜とは?」の解説型で、タイトルからは改正後かどうか判断できませんでした。疑問形のタイトルは8件中7件です。中身までは開いていないので、本文が古いと言っているわけではありません。ただ、見出しだけを流し読みすると、改正前と改正後が同じ画面に並ぶ状態でした。
決め手になったのは、国税庁Q&Aの問113です。表題の横に【令和8年4月改訂】と付いていて、表が4段階に差し替わっていました。同じ問番号でも、手元に保存してある版が古ければ2段階のままです。
HaruIroAIは2026年8月4日から8月24日までに、補助金・制度の記事を16本公開しました。いずれも公募要領や交付規程などの原文を開き、確認先のURLと取得日を記事に残す形で書いています(一覧は「補助金・助成金の記事一覧」にあります)。それでも今回のように、検索から入ると改正前の枠組みのまま進みかけます。以前、AIによる事実確認の「修正」が2件とも間違っていた例も書きました(「AIの事実確認で「修正」が両方間違っていた——公式ページとの突き合わせ実例」)。二次情報どうしを突き合わせても、どちらが新しいかは決まりません。
HaruIroAIはこう考える——割合表を追うより、取引先を1枚にする
割合はこの先、2028年10月、2030年10月、2031年10月と3回変わります。そのたびに「今はいくつだったか」を調べ直すのは、小さな会社の経理には重い作業です。
HaruIroAIはこう考えています。追いかけるべきは割合ではなく、「登録がない相手は誰か」の1枚です。相手のリストが手元にあれば、割合が変わっても、影響の出る取引をその場で数えられます。逆にリストがないと、割合が変わるたびに帳簿を全部見返すことになります。消費税の扱いが資料ごとに違うことは、補助金の見積書でも同じでした(「補助金の見積書は税込・税抜どちらで書くか——消費税の扱いが3制度で違った」)。制度ごとに毎回読み直すより、自分の側の一覧を持っておくほうが早く終わります。
もうひとつ。控除できる割合が下がると、「その分を値引きしてほしい」「登録しないなら取引を見直す」という話になりがちです。ここには税務とは別の論点があります。財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省が連名で出している「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(令和4年1月19日公表、令和8年1月30日改正)のQ7には、「独占禁止法などの上で問題となる行為」として6つの類型——取引対価の引下げ、商品・役務の成果物の受領拒否や返品、協賛金等の負担の要請等、購入・利用強制、取引の停止、登録事業者となるような慫慂等——が並んでいます。個別の行為が問題になるかどうかは私たちが判定できることではありませんが、一方的に通告する前に、この6類型へ目を通しておくことをおすすめします。
確認先:公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」(財務省・公正取引委員会・経済産業省・中小企業庁・国土交通省。令和4年1月19日公表、令和8年1月30日改正)。2026年8月24日に取得し、Q7の見出し一覧まで確認
コピペで使う——2026年10月1日 前後の確認リスト
そのままコピーして、メモ帳やスプレッドシートに貼ってお使いください。数値はすべて上でリンクした国税庁の資料からの転記です。実際の判断は、顧問税理士か所轄の税務署にご確認ください。
【インボイス経過措置 2026年10月1日 前後の確認リスト】
確認日: ____年__月__日 / 確認者: __________
※出どころ: 国税庁インボイスQ&A 問111・問113・問115-2 /
  国税庁「インボイス制度に関する令和8年度税制改正について」
  (令和8年4月・令和8年5月改訂)

■ STEP1 自分に関係があるかを決める
□ 1. 消費税の申告方法はどれか
      □ 本則課税(一般課税) → このリストを続ける
      □ 簡易課税            → 仕入税額はみなし仕入率で計算するため、
                              経過措置の割合を使う場面が出てこない
      □ 2割特例             → 同上。ただし STEP3 を読む
      □ 免税事業者          → 買い手としての影響はない。STEP3 を読む

□ 2. 少額特例が使えるか(どちらか一方に当てはまればよい)
      □ 基準期間の課税売上高が1億円以下
      □ 特定期間の課税売上高が5千万円以下
      → 使える場合、税込1万円未満の課税仕入れは
        帳簿のみの保存で仕入税額控除の適用を受けられる
        (少額特例の期限は令和11年9月30日=2029年9月30日)

■ STEP2 買い手側の準備(9月30日までに)
□ 3. 取引先のうち「インボイス登録がない相手」を書き出す
      相手: ________________ / 月あたりの支払い: 約________円
      相手: ________________ / 月あたりの支払い: 約________円
      相手: ________________ / 月あたりの支払い: 約________円
      ※登録の有無は国税庁インボイス制度公表サイトで登録番号から確認

□ 4. 3のうち、1件あたり税込1万円以上の支払いに印をつける
      → ここだけが10月1日の変更(80%→70%)の対象になる

□ 5. 会計ソフトで、10月1日以後の取引をどう入力するか決める
      切替日: 2026年10月1日 / 担当: __________
      ※税区分の名称・設定手順は各ソフトの案内を正本にする

□ 6. 帳簿の「経過措置の適用を受ける課税仕入れである旨」の書き方を決める
      □ 割合を書く方式(例:「80%控除対象」)
        → 10月1日以後の課税仕入れは表記を見直す
      □ 割合を書かない方式(例:「免税事業者からの仕入れ」「免」)
      ※どちらもQ&Aの例示。どちらにするかは顧問税理士に確認する

□ 7. 9月30日と10月1日をまたぐ取引を洗い出す
      → 割合は「課税仕入れを行った年月日」がどちらの期間に入るかで
        決まる読み方になる。迷うものは税理士・所轄の税務署へ

□ 8. 一の相手への支払いが、その年(事業年度)で1億円を超えるか
      □ 超えない  □ 超えるかもしれない → 税理士へ相談
      ※超えた部分は経過措置の対象外(令和8年10月1日以後に開始する課税期間から)

■ STEP3 売り手側(インボイス登録をしている小規模事業者)
□ 9. 2割特例は令和8年9月30日までの日の属する課税期間で終了
      個人事業主(暦年)→ 令和8年分=2026年分が最後

□ 10. 令和9年分・令和10年分(2027年分・2028年分)の扱い
      個人事業者 → 3割特例
                   納付税額を課税標準額に対する消費税額の3割にできる
                   ※免税事業者が登録した(または課税事業者選択届出書を出した)
                     ことで免税点制度の適用を受けられない課税期間に限る
                   ※確定申告書にその旨の付記が必要
                   ※基準期間の課税売上高が1千万円を超える課税期間など、
                     適用できない課税期間が8つある
      法人       → 2割特例も3割特例も使えない

□ 11. 簡易課税へ移るなら、届出の期限を確認する
      2割・3割特例を受けた課税期間の「翌課税期間に係る確定申告期限」まで
      に簡易課税制度選択届出書を出せば、その翌課税期間から適用できる

□ 12. 次にこのリストを見直す日を決める
      次の割合変更: 2028年10月1日(70% → 50%)

■ やらないと決めること
□ 免税事業者へ「7割になったので値引きを」と一方的に通告すること
   → 財務省・公正取引委員会ほかのQ&A Q7に、独占禁止法などの上で
     問題となる行為として6類型(取引対価の引下げ/成果物の受領拒否・返品/
     協賛金等の負担の要請等/購入・利用強制/取引の停止/
     登録事業者となるような慫慂等)が挙げられている
1番と2番だけなら、10分あれば終わります。この2つで「自分は何もしなくてよい」と分かる方も少なくないはずです。
この記事の限界
3つ書いておきます。ひとつ、税務相談ではありません。HaruIroAIは税理士事務所ではなく、個別の適用可否や申告内容は判定していません。ふたつ、根拠を国税庁と公正取引委員会の公開資料に限定しています。インボイスQ&A本体(令和8年5月改訂の全文)ではなく、問111・問113・問115-2の個別PDFと改正リーフレットを開きました。財務省の大綱PDFの本文は開いていません。みっつ、「課税仕入れを行った日」の定義を原文で確認できていません。消費税法基本通達の該当ページは2026年8月24日の取得で文字化けし、条文を読めませんでした。国税庁の「2割特例 特設ページ」も同じ状態だったため、2割特例についての記述は改正リーフレットの記載に限っています。
よくある質問
8割控除はいつまで使えますか。
国税庁のQ&A 問113では、80%の期間は「令和5年10月1日から令和8年9月30日まで」と書かれています。2026年10月1日からは70%です。この記事の公開日(2026年8月25日)から9月30日までは37日間です。
10月1日からは50%ではないのですか。
50%になるのは令和10年10月1日から令和12年9月30日まで(2028年10月1日〜2030年9月30日)です。令和8年度税制改正で、適用期限を2年延長したうえで70%→50%→30%→0%の4段階に見直されました。改正前は令和8年10月から50%が3年続く形でした。
金額の小さい支払いも全部対象ですか。
基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5千万円以下の事業者であれば、税込1万円未満の課税仕入れは、一定の事項が記載された帳簿のみの保存で仕入税額控除の適用を受けられます(少額特例。令和11年9月30日まで)。Q&A 問111の(注)2は、相手が適格請求書発行事業者以外であってもこの特例の対象になると書いています。
帳簿の「80%控除対象」は書き換えが必要ですか。
Q&Aが求めているのは「経過措置の適用を受ける課税仕入れである旨」の記載で、例示として「80%控除対象」と「免税事業者からの仕入れ」「免」の両方が挙がっています。割合を書く方式なら10月1日以後の表記は見直しが要りますし、割合を含まない方式ならその作業は生じにくくなります。どちらを採るかは会計ソフトの仕様と顧問税理士の方針で決めてください。
2割特例はいつまでですか。
改正リーフレットは「現行の2割特例は、令和8年9月30日までの日の属する課税期間で終了します」と書いています。暦年が課税期間の個人事業主なら令和8年分(2026年分)が最後です。令和9年分・令和10年分は、個人事業者のうち「免税事業者が登録した(または課税事業者選択届出書を提出した)ことで免税点制度の適用を受けられない課税期間」に限り、3割特例(納付税額を課税標準額に対する消費税額の3割にできる)が使えます。法人は、リーフレットの図では令和9年分から2割特例も3割特例も使えません。
まとめ——8割で処理できるのは9月30日まで、10月1日からは7割
押さえる日付は2026年9月30日と10月1日です。8割控除で処理できるのは9月30日までの課税仕入れ、10月1日からは70%。次に割合が変わるのは2028年10月1日です。そして、その手前に「税込1万円未満なら少額特例」という分岐があります。
いま動かせるのは2つだけです。インボイス登録のない取引先を書き出すことと、帳簿の記載方法を決めて顧問税理士に確認すること。どちらも1時間かかりません。なお、免税事業者から登録事業者になった小規模事業者向けの上乗せは、小規模事業者持続化補助金にも用意されています(第20回の日程は「持続化補助金 第20回の逆算スケジュール」に書きました)。
取引先の一覧づくりや、請求書の受け取りから記帳までの手順を作り直すところで手が止まるようでしたら、そこは仕組みの問題です。受付・請求・転記のような繰り返しの事務を、いまのやり方を残したまま小さく自動化していくご支援は、AI導入・業務自動化のページでご案内しています。
この記事を書いた人
この記事の作り方
この記事は、構成・一次情報の照合・文章化にAIを使用し、HaruIroAIの編集ルールに基づいて作成しています。控除割合の4段階(令和5年10月1日〜令和8年9月30日 80%、令和8年10月1日〜令和10年9月30日 70%、令和10年10月1日〜令和12年9月30日 50%、令和12年10月1日〜令和13年9月30日 30%)、帳簿および請求書等の記載事項、控除限度額1億円(改正前10億円)と「令和8年10月1日以後に開始する課税期間から」という適用時期、少額特例の要件(基準期間の課税売上高1億円以下または特定期間5千万円以下、税込1万円未満、令和11年9月30日まで、相手が適格請求書発行事業者以外でも対象、帳簿への少額特例の旨の記載は不要)、2割特例の終了時期、3割特例の対象年分・計算方法・適用対象となる課税期間の限定・付記・適用できない課税期間が8つあること、簡易課税制度選択届出書の提出期限の特例、および本文中の引用は、いずれも本文にリンクした国税庁のインボイスQ&A(問111・問113・問115-2)とリーフレット「インボイス制度に関する令和8年度税制改正について」(令和8年4月/令和8年5月改訂)のPDF現物、タックスアンサーNo.6505を、2026年8月24日(日本時間)にHaruIroAIが直接開いて確認した時点の記載です。令和13年10月1日以後を0%とする記述は同リーフレットの図によります。西暦への変換と「37日間」「3回変わります」等の日数・回数はHaruIroAIが記載された日付から数えたもので、原文にその数字が書かれているわけではありません。検索結果に関する記述(8件・0件・3件・1件・7件)は、2026年8月24日にHaruIroAIが「インボイス 経過措置 80%控除 いつまで」で検索して返ってきたタイトルとURLを数えた観測であり、各ページの本文は開いていません。検索結果は環境や時期によって変わります。公正取引委員会ほかのQ&Aについては、Q7の見出し一覧までの確認です。消費税法基本通達の「課税仕入れ等の時期」および国税庁「2割特例 特設ページ」は同日の取得で本文が文字化けし、根拠に使用していません。HaruIroAIは税理士事務所ではなく、個別の適用可否・申告内容・取引条件の判定はしていません。お客様の申告内容、取引先、支援料金は公開していません。内容は公開前に人が最終確認しています。制度は今後変わる可能性があるため、実際の処理の前に現行の資料をご確認ください。