しかも税の話が出てくる場所は、申請の段階だけではありませんでした。三つのうち一つの要領は、受け取った補助金について「法人税・所得税の課税対象となります。」と書いています。申請の段階と、受け取った後。今回確かめた書類では、税の話が二つの段階に分かれていました。どちらも金額の欄からは離れているので、金額だけを追うと両方とも通り過ぎます。
この記事では、その二つの段階で原文がどう書かれていたかを確かめ、見積書をもらう前と受け取った後に見ておく場所を整理します。あらかじめお断りしておくと、この記事は税務相談ではありません。お伝えできるのは「要領と国税庁のページに何が書かれていたか」までです。
もとにしたのは、二〇二六年八月十三日にHaruIroAIで直接開いて確かめた一次情報です。国の小規模事業者持続化補助金(第20回公募)の公募要領(第8版)と、松戸市の中小企業デジタル化チャレンジ補助金の申請要領(令和8年度)はPDFの現物を、千葉市産業振興財団のICT活用等生産性向上支援事業(タイプA)と国税庁のタックスアンサー「No.2202 国庫補助金等を受け取ったとき」はページを取得しました。これはどこかで実際に申請の差し戻しが起きたという話ではなく、公開されている要領・ページを読み比べた記録です。
「消費税は対象外」の隣に、事業者の区分が書かれていた
一つ目は、国の小規模事業者持続化補助金です。公募要領の「⑥上記のほかに、補助対象経費として認められない経費」という一覧の中に、公租公課の項があります。
公租公課(消費税・地方消費税は、(消費税等を補助対象経費に含めて補助金交付申請額を申請し、その内容で交付決定を受けた「免税事業者・簡易課税事業者・2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の申請者」を除き、)補助対象外とする。ただし、旅費に係る出入国税は補助対象とする。)
括弧が入れ子で読みにくいのですが、「消費税・地方消費税は補助対象外とする」という原則の中に、除かれる申請者の区分が挿入された構造です。挙げられているのは免税事業者・簡易課税事業者・2割特例の申請者の三つですが、この除外には条件が付いています。
読み下すと、こうなります。消費税は原則として対象外。ただし、この三つの区分にあたる申請者が、消費税を含めた金額で申請して、その内容のまま交付決定を受けた場合には、その対象外から外れる——という二段構えです。ですから、「その区分なら自動的に消費税込みで申請できる」とまでは読めません。自分がどの区分に当たるかも、この要領を読んで決まる話ではありません。同じ括弧には「ただし、旅費に係る出入国税は補助対象とする。」という別の例外もあり、「公租公課はまとめて対象外」という単純な読み方は要領自身が否定しています。
消費税については、要領の別の節にも記載があります。「10.補助事業者の義務(採択後に遵守すべき事項)」の中の一項です。
交付申請書の記入にあたっては、消費税等仕入控除税額を減額して申請しなければなりません。課税事業者の場合、消費税および地方消費税相当額をあらかじめ補助対象経費から減額しておくこととします。
この項が置かれた節の見出しは「採択後に遵守すべき事項」で、ここでいう「交付申請書」は採択されたあとに出す書類を指しています。応募段階の様式に同じ指示があるかどうかは、今回確かめたのがこの節の記載であるため、この記事では扱いません。減額する金額の計算方法も、要領自身が別紙「参考資料」を参照するよう案内していて、その参考資料は取得した時点で「後日公開する」と書かれていました。つまり、いくら減額することになるのかを要領だけで確かめることは、取得した時点ではできませんでした。
確認先:小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版・PDF)(2026年8月13日に取得して確認)
区分の例外を付けずに、対象外経費の一行として並んでいた
二つ目は、松戸市の中小企業デジタル化チャレンジ補助金です。申請要領の「≪対象外経費の例≫」の「(全般)」に並ぶ箇条書きの、一行がこれです。
・消費税および地方消費税
前後にあるのは「・中古物品購入費」「・松戸市外の事業所に設置するもの」といった行で、消費税の行にも同じ高さで、但し書きが付かないまま置かれています。持続化補助金の要領にあったような事業者の区分による例外は、この箇条書きには併記されていませんでした。ただし、これは今回取得した要領のこの箇所についての話です。市の運用として例外が一切ないところまでを、この一行から読み取ることはできません。
もう一つ見ておきたいのが添付書類の欄です。「⑦ 見積書等の経費に関する根拠書類」に、こういう要件が付いています。
※消費税および地方消費税の取り扱いが明記されているもの
つまり、見積書をもらう時点で効いてくる要件です。合計額だけの見積書をもらってから気づくと、取引先へ頼み直すことになります。同じ要領は機器購入費について、一点あたりの購入単価が「税抜き10万円以上」の場合に複数社の見積書を求めていて、相見積が必要になる基準も税抜きでした。見積書に求められる要件そのもの(相見積や型番の書き方)は「同じパソコンでも、補助金は「1台2万5千円まで」から「対象外」まで分かれていた——3制度の公式ページと公募要領で確かめた、見積の前に見る三つの読みどころ」でお伝えしています。
確認先:松戸市 中小企業デジタル化チャレンジ補助金/令和8年度 申請要領(PDF)(いずれも2026年8月13日に取得して確認)
経費全体の扱いが見当たらず、専門家の単価にだけ「消費税を除く」とあった
三つ目は、千葉市産業振興財団のICT活用等生産性向上支援事業(タイプA)です。このページで「消費税」という言葉が出てくるのは、対象経費の(3)に付いた注記の一か所だけでした。
※ 専門家の単価は日額20千円以下とします(消費税を除く)。
専門家に払う費用の単価の上限を、税抜きで見る、と書かれています。一方で、経費全体を税抜きで計算するのか税込みで計算するのかを示す記載は、今回取得したページには見当たりませんでした。「課税」「仕入」という言葉も、ページ本文には出てきません。
ここで、「専門家の単価だけ税抜きと書いてあるのだから、ほかの経費は税込みでよい」と読むことはできません。逆に「ほかも税抜きだ」と読むこともできません。書かれていない、というのが今回確かめられたところです。この制度は申請の前にコーディネーターへの事前相談(予約制)を通る段取りなので、確かめる場所としてはそこが最初になります。申請前の段取りの話は「補助金の申請締切とは別に、11日早い締切があった——今回確かめた3制度では、申請の前に相談や書類発行の段取りが置かれていた」でお伝えしています。
確認先:千葉市産業振興財団 ICT活用等生産性向上支援事業「タイプA:生産性向上小規模型」(2026年8月13日に取得して確認)
税込か税抜か——3制度で消費税の書かれ方が三通りだった
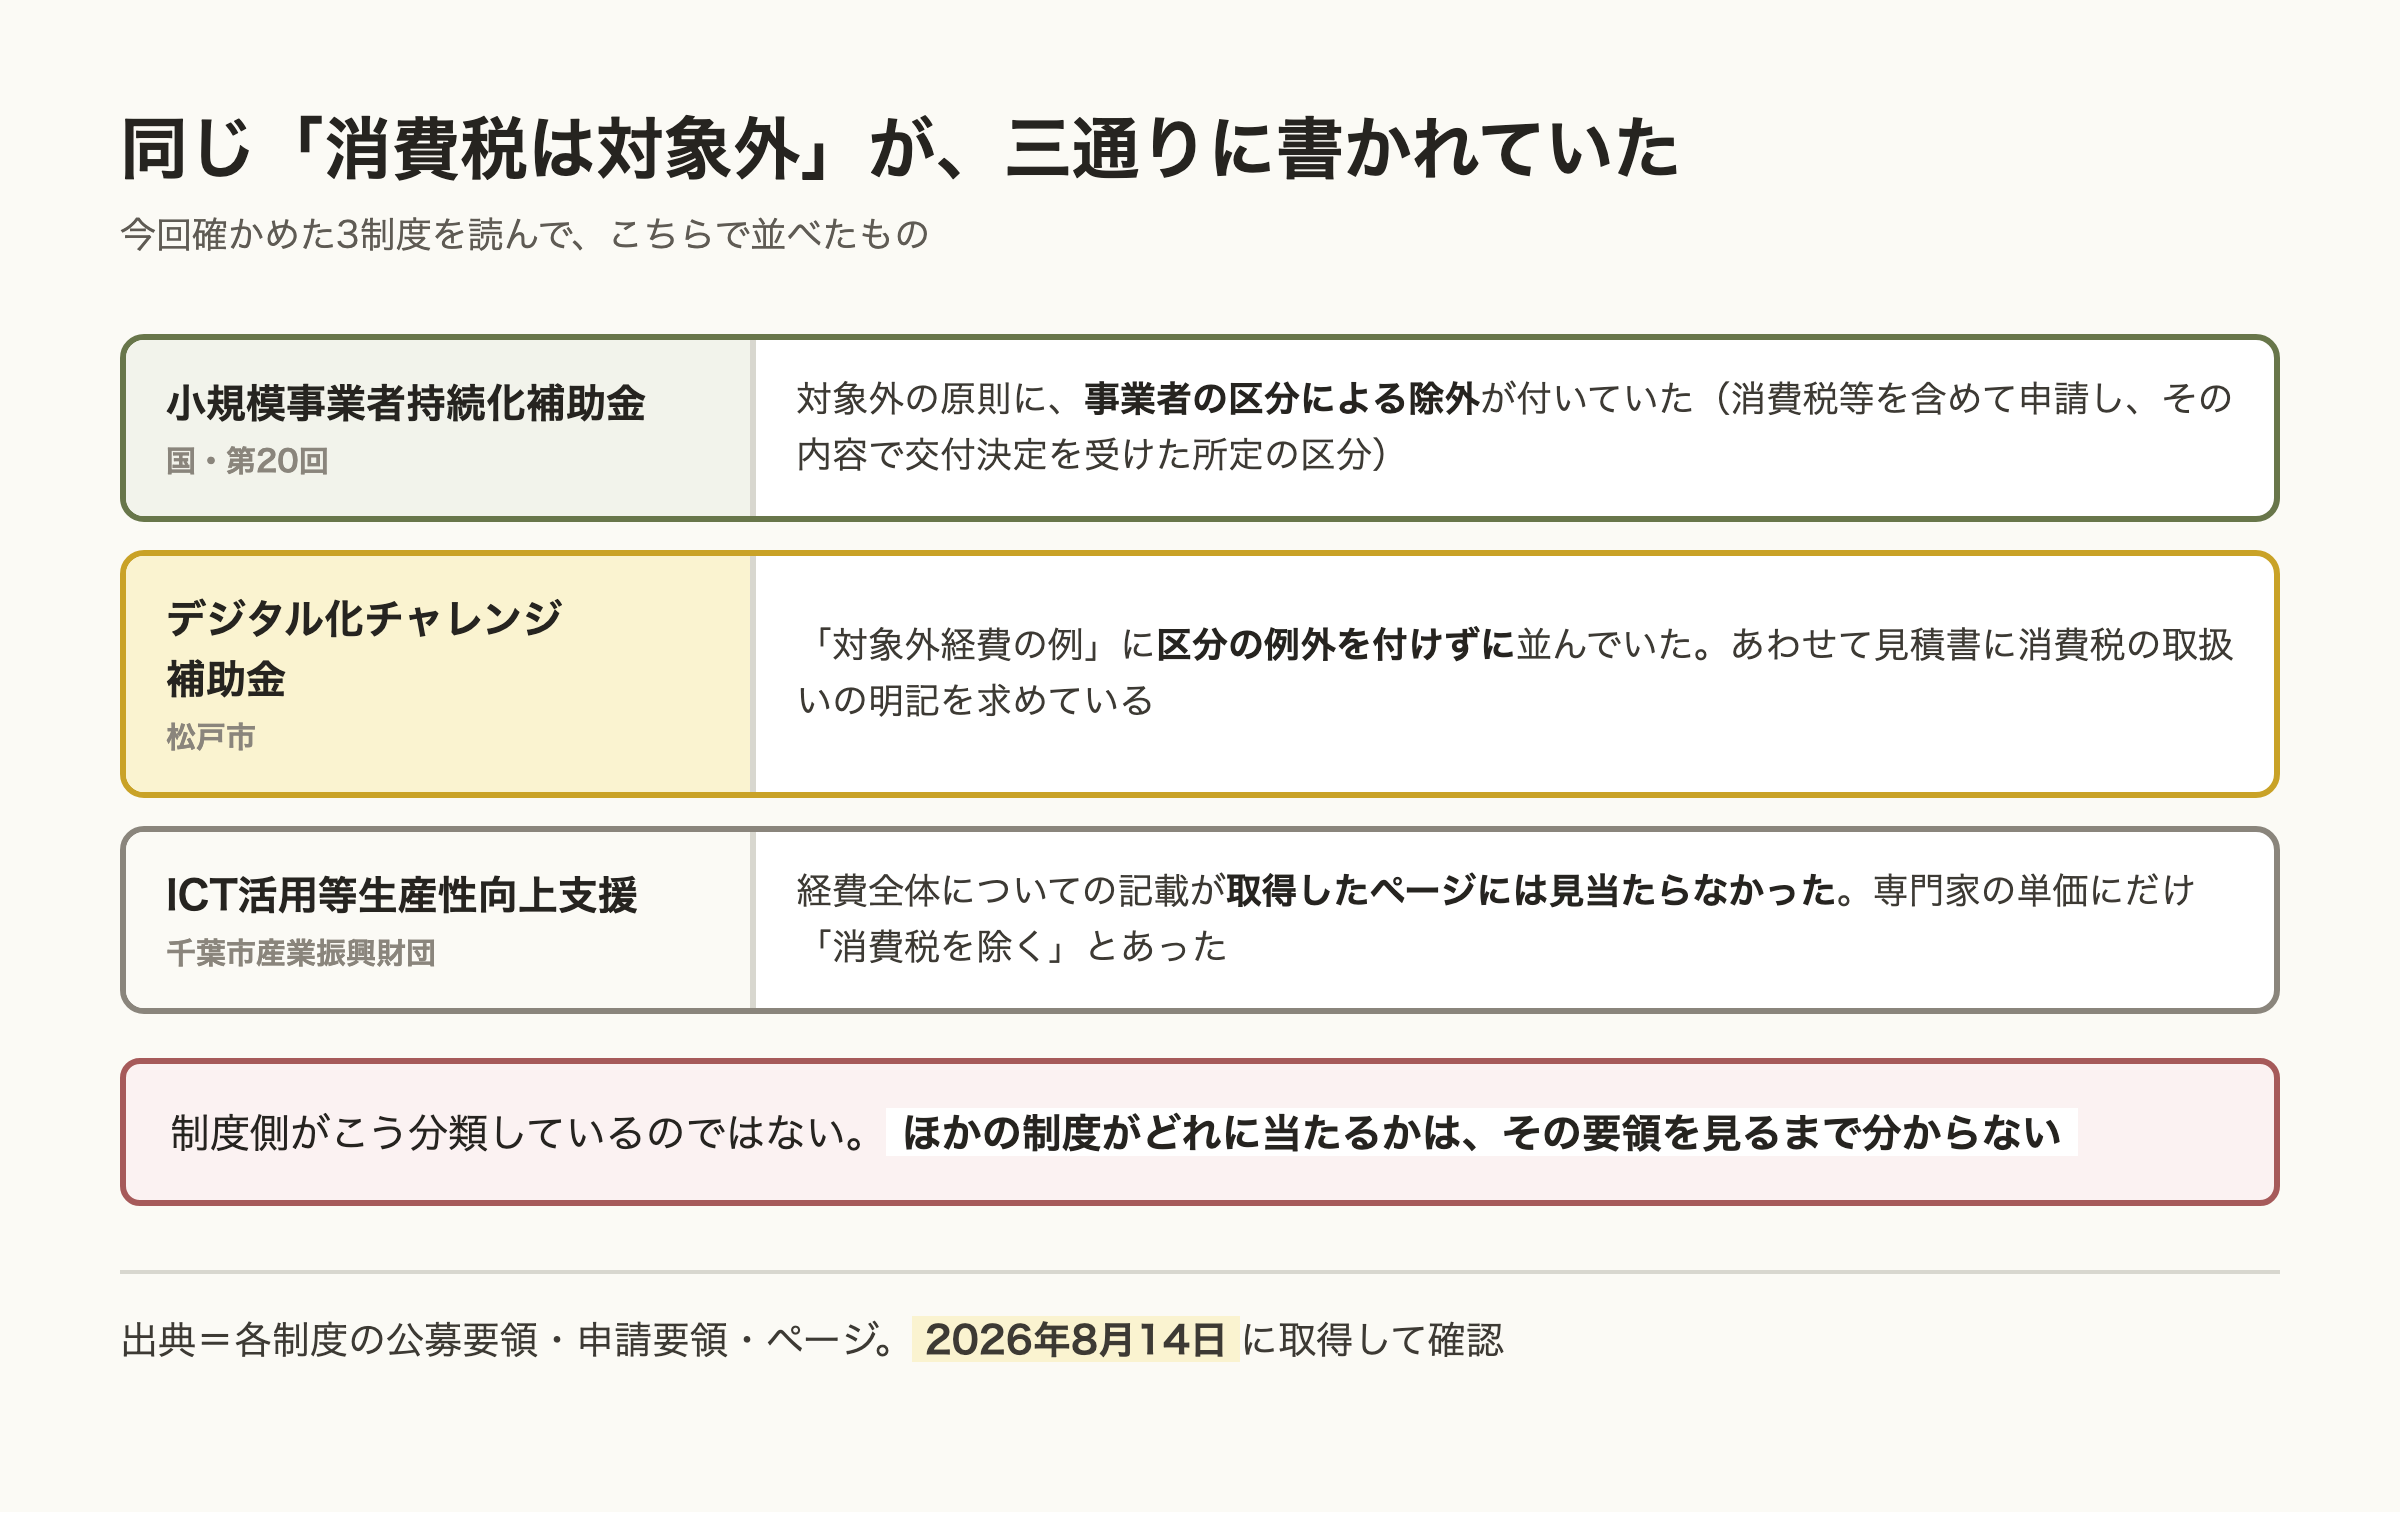
並べると、持続化補助金は、消費税等を補助対象経費に含めて申請し、その内容で交付決定を受けた所定の区分の申請者を、対象外の原則から除く書き方でした。松戸市は、今回取得した申請要領の「対象外経費の例」では、事業者の区分による例外を併記せずに「消費税および地方消費税」を列挙し、そのうえで見積書に消費税の取り扱いの明記を求めています。千葉市産業振興財団は、経費全体についての記載が今回取得したページには見当たりませんでした。この三通りという整理は、今回確かめた三制度を読んでこちらで並べたものです。制度側がこう分類しているわけではありませんし、ほかの制度がどれに当たるかは、その制度の要領・ページを見るまで分かりません。
受け取った後にも、税の欄があった
ここまでは申請の段階の話でした。持続化補助金の要領には、受け取った後についての一項もあります。同じ「10.補助事業者の義務(採択後に遵守すべき事項)」の中です。
補助金は経理上、補助金の額の確定を受けた事業年度における収益として計上するものであり、法人税・所得税の課税対象となります。
読み飛ばしやすいのですが、計上する年度の基準として書かれているのは「補助金の額の確定を受けた事業年度」です。交付決定でも、入金でもありません。補助金は交付決定・実績報告・額の確定・入金という順番で進むので、それぞれ別の日付になり得ます。この順番そのものは「採択されたのに、お金はまだ入らない?——補助金の「後払い」と、申請から入金までの順番を3制度の公募要領・交付要領で確かめた」でお伝えしました。ただ、その「額の確定」が具体的にどの通知のどの日付を指すかまでは、この一文からは決められません。ここは事務局や税務署に確かめる場所になります。
では残る二つはどうかというと、松戸市の申請要領にも、千葉市産業振興財団のページにも、「課税」という言葉は出てきませんでした。受け取った補助金が所得税・法人税の対象になるかどうかに触れた記載は、今回取得した文書の中には見当たりません。
ここが、この記事でいちばんお伝えしたいところです。要領に書かれていないことは、課税されないという意味ではありません。課税されるかどうかは税法で決まるもので、その制度の要領に説明が載っているかどうかとは別の話です。今回確かめたのは「書いてある制度と、書いていない制度があった」という記載の有無までです。それぞれの制度の補助金がどう扱われるかは、交付要綱や交付決定通知など今回開いていない書類に書かれている可能性もありますし、最終的には税務署・税理士に確かめることになります。
固定資産に充てた場合の取扱いは、国税庁のページに書かれていた
持続化補助金の要領には、「13.その他」にもう一項あります。
本補助金は、所得税法第42条(国庫補助金等の総収入金額不算入)または法人税法第42条(国庫補助金等で取得した固定資産等の圧縮額の損金算入)に規定する国庫補助金等に該当します。したがって、当該補助金を補助金の交付の目的に適合した固定資産の取得または改良に充てた場合には、所得税法第42条または法人税法第42条の規定を適用することができます。
この所得税法第42条について、国税庁のタックスアンサー「No.2202 国庫補助金等を受け取ったとき」には、こう書かれています。
固定資産の取得や改良に充てるために国または地方公共団体の補助金や給付金など(以下「国庫補助金等」といいます。)の交付を受けた場合で、その交付の目的に適合した固定資産の取得や改良をしたときは、確定申告書に一定の事項を記載することを条件として、国庫補助金等のうち、その固定資産の取得や改良に充てた部分の金額に相当する金額を総収入金額に算入しないこととされています。
手続きとしては「「国庫補助金等の総収入金額不算入に関する明細書」を添付した確定申告書を所轄税務署長に提出してください。」とあります。確定申告書に書くことが条件であって、自動的にそうなるわけではない、という書き方です。
そして必ず一緒に読んでおきたいのが、同じページの「計算方法・計算式」です。この取扱いを受けた固定資産の取得費は、実際に取得のために要した金額から、総収入金額に算入されなかった補助金の額を控除した残額になります。減価償却費(買ったものの代金を、何年かに分けて少しずつ経費にしていく金額)の計算も、その取得費を基礎に行うことになります。つまり、受け取った年の総収入金額に入らない代わりに、その後の年に経費にできる金額が小さくなるという関係です。片側だけを見て得だ損だと言えるものではありませんし、あなたの場合に使えるかどうかも、この記事では判断できません。
確認先:国税庁 タックスアンサー No.2202 国庫補助金等を受け取ったとき(2026年8月13日に取得して確認。ページの表示は「令和7年4月1日現在法令等」、根拠法令等は「所法42、43、所令89、90、91、所規20、21」)
金額の欄を書く前と、受け取った後に、見ておく場所
一つ目。見積書をもらう前に、要領の「補助対象外経費」の欄に消費税の行があるかを見る。あった場合は、その行に事業者の区分による例外が併記されているかまで見ます。
二つ目。見積書は、消費税の取り扱いが分かる形でもらう。松戸市のように、見積書へ消費税および地方消費税の取り扱いが明記されていることを要件として書いている制度があります。金額の内訳が分かる形にしておけば、あとから取引先に出し直しを頼まずに済みます。
三つ目。受け取った後の欄まで読む。「その他」「補助事業者の義務」といった見出しの節に、課税の記載が置かれていることがあります。今回は、書いてある制度と書いていない制度がありました。書いていない場合でも課税されないという意味ではないので、そこから先は税務署・税理士や、その制度の窓口に確かめてください。制度ごとの上限や条件の一覧は「パソコン購入に補助金は使えるか 国と千葉の5制度の上限と条件」でお伝えしています。
なお、この記事は要領と国税庁のページに何が書かれていたかをお伝えするもので、税務相談ではありません。個別の税額や申告のしかた、どちらが有利かの判断は含んでいません。引用した文面はいずれも二〇二六年八月十三日に取得した時点のもので、持続化補助金の文面は第8版に書かれているものです。この制度では同じ公募回の途中で要領が改版された実例があり、その話は「保存した公募要領が、最新版とは限らない——同じ公募回の途中で「第7版」から「第8版」に変わっていた」でお伝えしています。お手続きの際は、この記事ではなく、必ずその時点の現行版と、各制度の窓口・事務局への確認をお願いします。
この記事を書いた人
この記事の作り方
この記事は、構成・一次情報の照合・文章化にAIを使用し、HaruIroAIの編集ルールに基づいて作成しています。本文で引用した記載は、2026年8月13日(日本時間)に、HaruIroAIが小規模事業者持続化補助金の公募要領(第8版)のPDF現物、松戸市の申請要領(令和8年度)のPDF現物と同市のページ、千葉市産業振興財団のページ、国税庁のタックスアンサーを直接取得して確認したものです。確認先は各節の末尾にリンクを置いています。引用は原文ですが、数字の全角と半角、およびPDFから文字を取り出す際に生じる字間の空白だけは、読みやすさのために整えています(たとえば要領の「2 割特例」を「2割特例」、ページの「日額20千円以下」を「日額20千円以下」と表記しています)。文言そのものは変えていません。本文の記載は、いずれも取得時点のものです。この記事は税務相談ではなく、個別の税額や申告のしかたを判定するものでもありません。要領と国税庁のページに何が書かれていたかをお伝えするものですので、実際のお手続きの際は、必ずその時点の現行版と、各制度の窓口・事務局、および税務署・税理士へのご確認をお願いします。内容は公開前に人が最終確認しています。