この記事では、その欄に何と書かれていたかを原文で確かめ、買ったものを片づける前に見ておく場所を整理します。はじめにお断りしておくと、この記事はお手元の機器やソフトについて「処分してよいか」「何年間だめなのか」を判定するものではありません。お伝えできるのは「要領とページに何が書かれていたか」までです。
もとにしたのは、二〇二六年八月十四日にHaruIroAIで直接開いて確かめた一次情報です。国の小規模事業者持続化補助金(第20回公募)の公募要領(第8版)と、松戸市の中小企業デジタル化チャレンジ補助金の申請要領(令和8年度)はPDFの現物を、千葉市産業振興財団のICT活用等生産性向上支援事業(タイプA)はページを取得しました。どこかで実際に返還を求められたという話ではなく、公開されている要領・ページを読み比べた記録です。
財産処分の制限とは——「処分」に並ぶのは売却だけではなかった
まず、国の小規模事業者持続化補助金です。公募要領には「補助事業者の義務(採択後に遵守すべき事項)」という節があり、その中の一項がこう始まります。
(8)所定の取得財産等の目的外使用、譲渡、担保提供、廃棄等の処分には制限があります。
この見出しの一文に、この記事でいちばんお伝えしたいことが入っています。「処分」として並べられているのは、目的外の使用・譲渡・担保提供、そして廃棄です。売ることだけの話ではありません。売らずに人に譲る場合も、借入の担保に入れる場合も、そして捨てる場合も、同じ列挙の中にあります。
補助事業で買ったものを、別の用途に回して使う。これも先頭に挙がっている「目的外使用」です。古くなったので廃棄する、というのはいちばん軽い気持ちで進めてしまいがちですが、これも並んでいます。
さらに、要領の「13.その他」には、こういう一項もあります。
「補助金等に係る予算の執行の適正化に関する法律」等の規定により、補助事業(補助金の交付を受けて行う事業)によって取得した財産には、処分制限が課されます。やむを得ず売却や譲渡(無償譲渡も含まれます)等に至る場合にも事前に承認手続が必要となります。
括弧の中で、無償の譲渡も含まれるとわざわざ書かれています。お金を受け取っていないのだから自由だろう、とはならない書き方です。
金額に線があり、機械を買う話だけではなかった
では、買ったものすべてがこの話に関わるのかというと、そうではありませんでした。要領は経費の種類ごとに、金額の線を示しています。機械装置等費の説明には、こうあります。
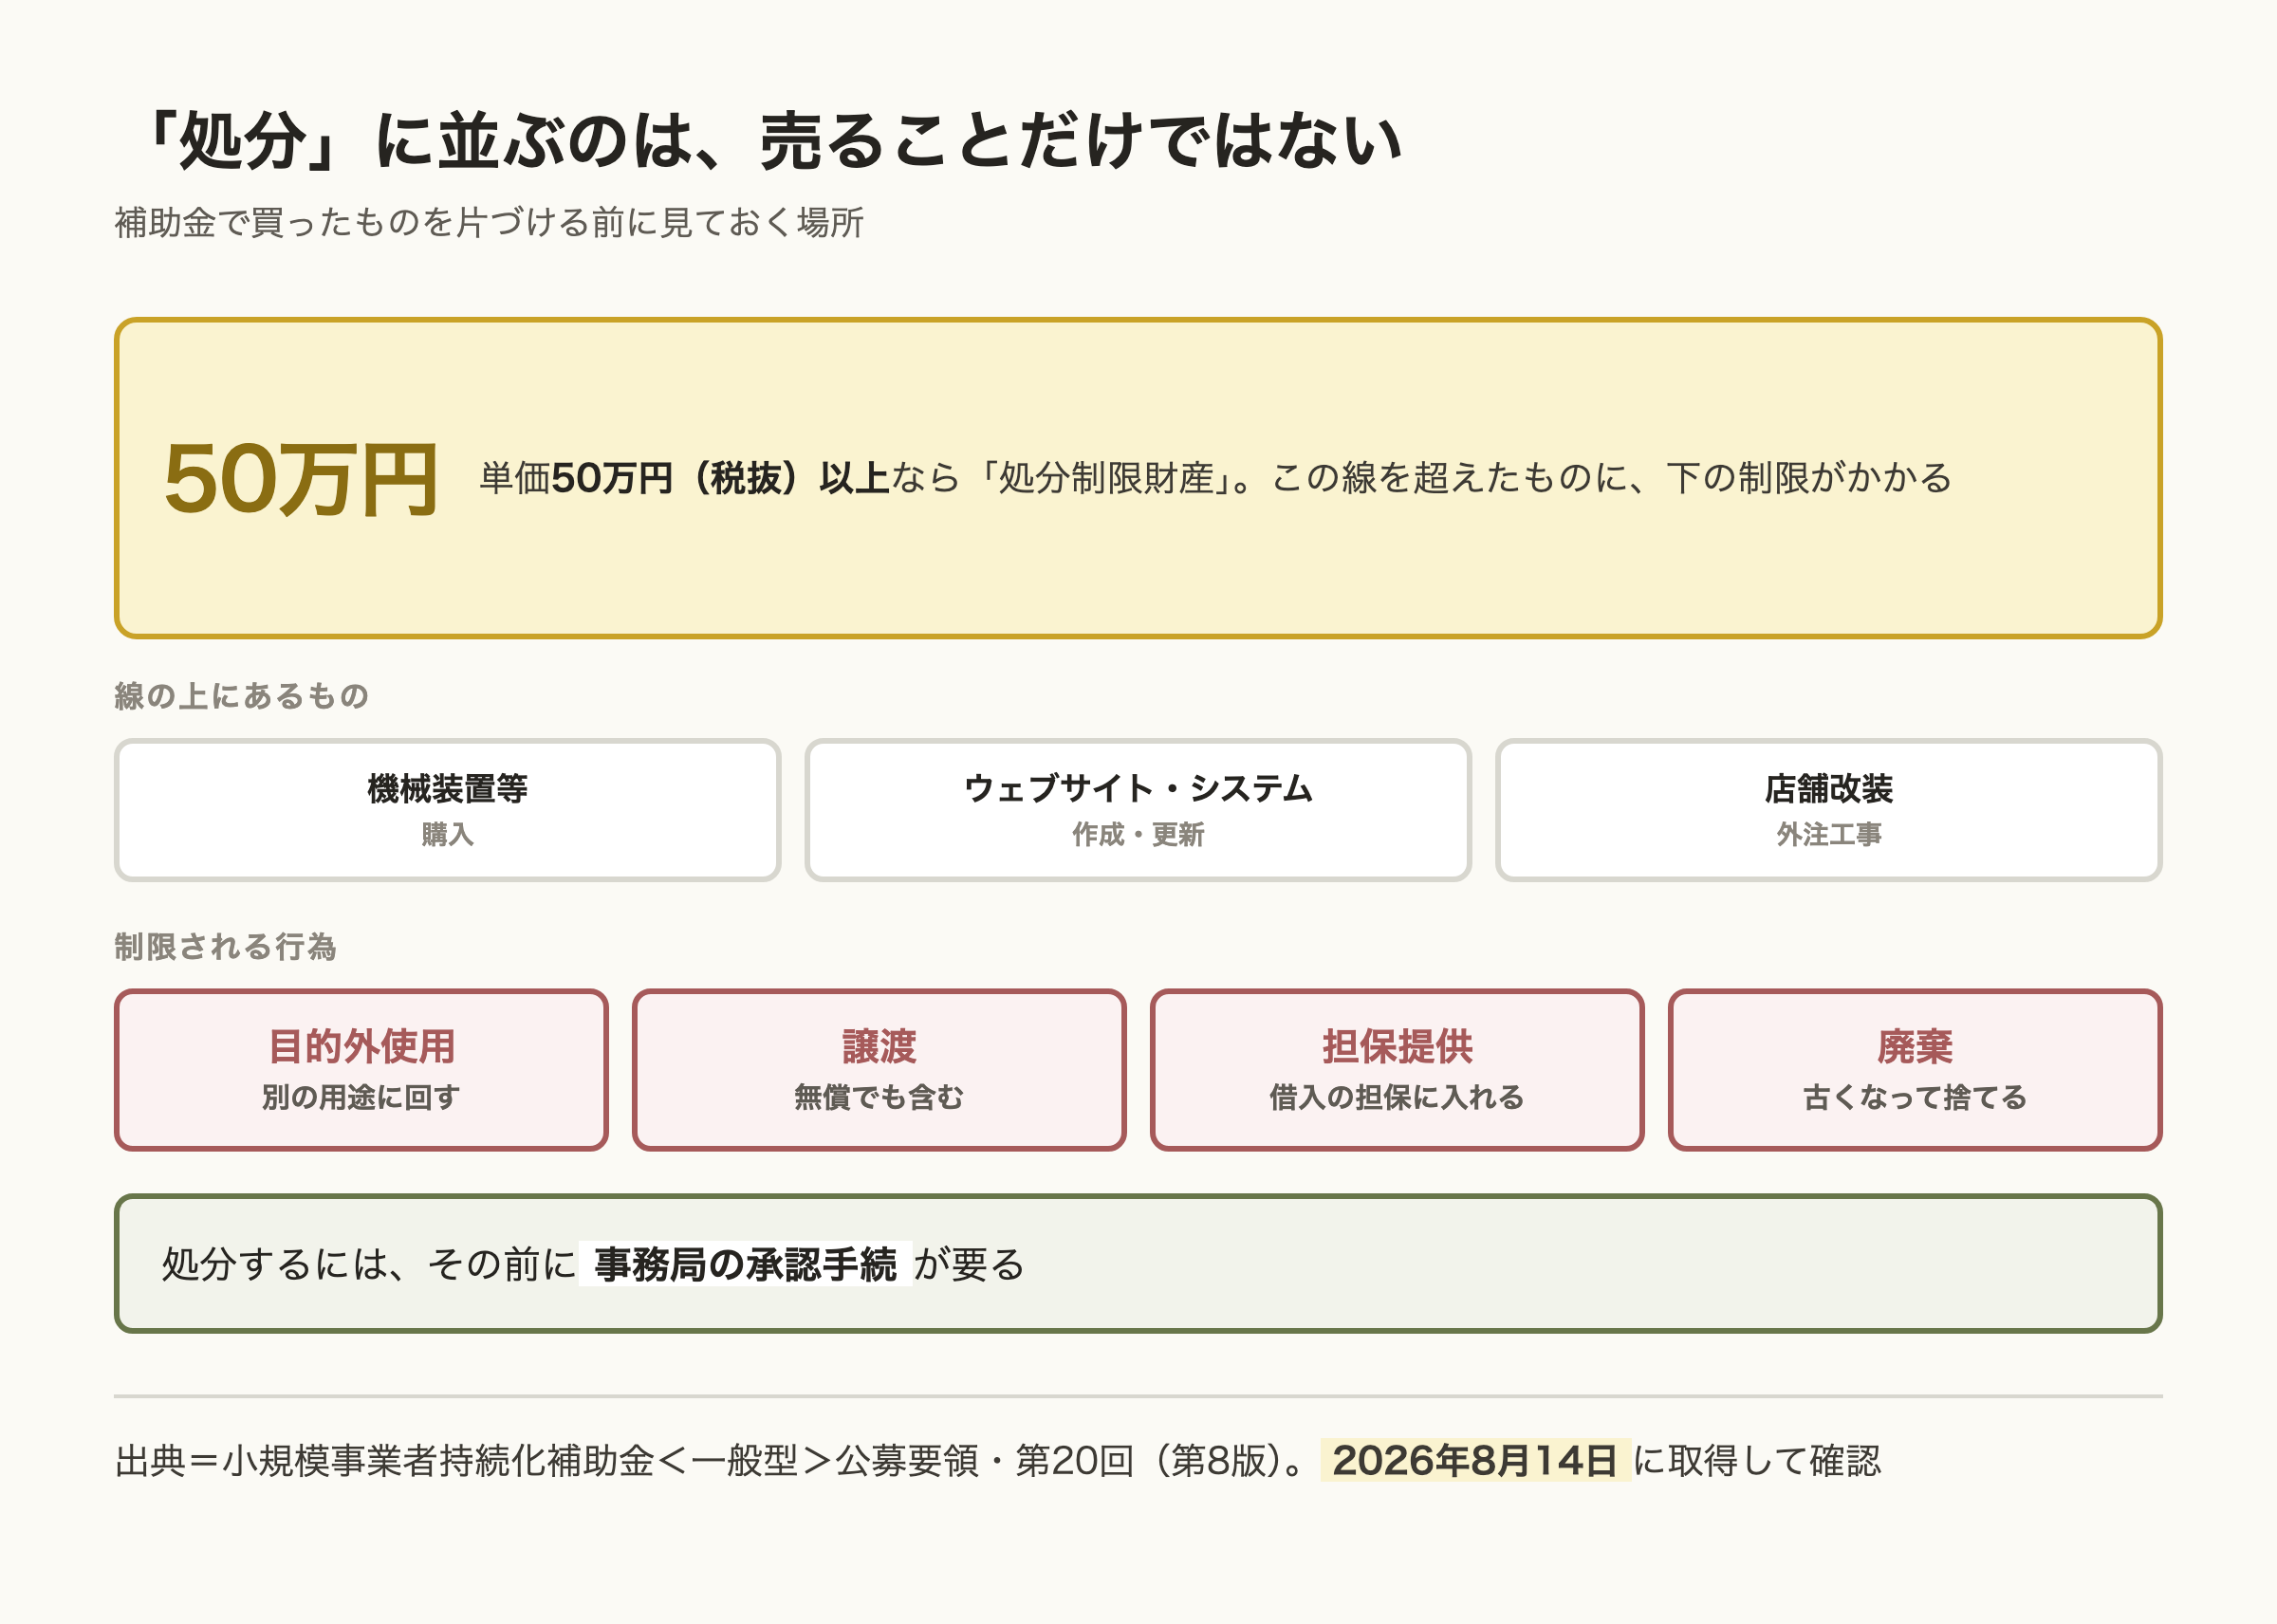
○単価50万円(税抜き)以上の機械装置等の購入は「処分制限財産」に該当し、補助事業が終了し、補助金の支払を受けた後であっても、一定の期間において処分(補助事業目的外での使用、譲渡、担保提供、廃棄等)が制限されます。
同じ50万円という線が、ほかの経費の説明にも出てきます。ウェブサイト関連費では「ウェブサイトおよびシステムを50万円(税抜き)以上の費用で作成・更新する場合」、委託・外注費では「店舗改装において50万円(税抜き)以上の外注工事を行う場合等」が、それぞれ「処分制限財産」に該当するとされていました。機械を買う話に限らず、ホームページやシステムを作った場合も、店を改装した場合も、同じ線の上にあります。
ひとつ気をつけて読みたいのは、この三か所で文の終わり方が揃っていないことです。三か所とも「処分制限財産」に該当する、というところまでは同じ書き方なのですが、そのあとが違います。機械装置等の箇所は「制限されます」と言い切っているのに対し、ウェブサイト・システムと店舗改装の箇所は「制限されることがあります」となっています。この語尾の差が実際の扱いにどう表れるのかは、要領の書き方からは読み取れません。差は自分で埋めずに、個別の財産について事務局に確かめる場所として覚えておくのがよさそうです。金額の線そのものの読み方は「同じパソコンでも、補助金は「1台2万5千円まで」から「対象外」まで分かれていた」でお伝えしています。
手放したくなったときに、先に置かれている段
では、線に当たる財産を処分したくなったらどうなるのか。要領は手順を書いています。先ほどの機械装置等の箇所に続く部分です。
処分制限期間内に当該財産を処分する場合には、必ず補助金事務局へ承認を申請し、承認を受けた後でなければ処分できません。補助金事務局は、財産処分を承認した補助事業者に対し、当該承認に際し、残存簿価等から算出される金額の返還のため、交付した補助金の全部または一部に相当する金額を納付させることがあります。承認を得ずに処分を行うと、交付規程違反により補助金交付取消・返還命令(加算金付き)の対象となります。
書かれているのは、まず事務局へ承認を申請して、承認を受けてから処分する、という順番です。そのうえで、承認にあたって補助金に相当する金額の納付を求められることがある、と続きます。承認を得ずに処分した場合についても、取消や返還の定めが置かれています。
ですので、「補助金で買ったものは売れない」というのは、この要領の書き方からは言い過ぎになります。売れない、ではなく、売る前に一段ある、という形です。
もうひとつ、「処分」に当たらないと明記されているものもありました。ウェブサイト関連費の説明に付いた注記です。
※補助金の交付を受けた補助事業の目的を遂行するために必要なホームページの改良や機能強化は、補助金事務局への事前承認申請等が必要となる「処分」には該当しません。
補助金で作ったホームページを、その後まったく直せなくなるわけではない、ということです。ただしこの注記が対象にしているのは「補助事業の目的を遂行するために必要な」改良・機能強化であって、どんな改修でも自由という意味には読めません。
「何年間か」は、要領の本文に一か所しか書かれていなかった
残るのが期間です。制限されるのは分かったとして、それはいつまでなのか。
要領の全文を機械的に調べてみると、期間を示す言い方として「一定の期間」が四か所に出てきます。そのうち年数が併記されているのは一か所だけでした。ウェブサイト関連費の箇所です。
一定の期間(通常は取得日から5年間)において処分(補助事業目的外での使用、譲渡、担保提供、廃棄等)が制限されることがあります。
残る三か所――機械装置等、店舗改装、そして先ほどの義務の節――は、「一定の期間」とだけ書かれていて、年数はありません。しかも年数が書かれているこの一か所も「通常は」という留保が付いています。
ここで、ほかで見聞きした年数を当てはめて考えたくなるのですが、この記事ではそれをしません。今回取得した要領の本文で年数が併記されていたのはウェブサイト・システムの一か所だけで、残る三か所には「一定の期間」としか書かれていないためです。この記事で年数を補うことはしません。
では読者はどうすればよいか。具体的な年数が要領に書かれていないときこそ、自分で決めずに聞く場面です。手放したい財産の種類と取得日、取得金額を手元に用意して、その補助金の事務局に問い合わせる。これが、この節でお伝えできる一歩です。
確認先:小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版・PDF)(2026年8月14日に取得して確認)
松戸市は、同じ言葉で探しても見つからなかった
二つ目は、松戸市の中小企業デジタル化チャレンジ補助金です。同じつもりで「処分制限財産」という言葉を探すと、申請要領の中に一度も出てきません。「処分制限期間」も、「財産」という言葉自体も出てきませんでした。
では取得したものの扱いが書かれていないのかというと、そうではありませんでした。対象経費の説明のほうに、機器についての但し書きが置かれています。
但し、当該機器の耐用年数内に売却・譲渡・貸付等の処分を行った場合、又はソフトウェアを途中解約して機器だけ単独で残った場合には、…補助金を返還していただくことになります。
省略した部分には、補助事業の目的に反すると認められるため、という理由が書かれています。この但し書きは、その前の一文――ソフトウェアを利用するために不可欠で、同様の機器を持っていない場合などに限り、必要最小限だけが補助対象になる――を受けたものです。
同じようなことを言っているようで、言い方が三つ違います。ひとつ、期間の示し方が「当該機器の耐用年数内」で、「処分制限期間」ではありません。ふたつ、処分の例に貸付が入っています。みっつ、「ソフトウェアを途中解約して機器だけ単独で残った場合」という、持続化補助金の要領には見当たらない場面が書かれています。ソフトを使うために買った機器なのに、ソフトのほうをやめてしまった、という状況です。
大事なのは、言葉が違うと探せないということです。「処分制限」で見出しを探しても、この制度では見つかりません。経費の説明の但し書きの中にありました。逆に言えば、「処分制限財産」という言葉が要領に出てこないことをもって、この市の制度に取得したものの定めがない、と読むこともできません。今回開いていない交付要綱などがあります。
確認先:松戸市 中小企業デジタル化チャレンジ補助金/令和8年度 申請要領(PDF)(いずれも2026年8月14日に取得して確認)
千葉市産業振興財団は記載が見当たらず、申請前の事前相談が案内されていた
三つ目は、千葉市産業振興財団のICT活用等生産性向上支援事業(タイプA)です。このページの本文を調べたところ、「処分」「財産」「返還」「制限」「譲渡」「廃棄」――いずれの言葉も出てきませんでした。
一方で、対象経費には「(4)機器購入費、機器等のリース料」が挙がっていて、「専ら本事業のために使用され、かつ、本事業の遂行に必要不可欠な機器の購入、リースにかかる経費等」と説明されています。機器を買うことは対象に入っているけれど、買ったものを後からどう扱うかについては、今回取得したページには見当たらなかった、ということになります。
ここでも「この制度には制限がない」とは読めません。書かれていなかった、というのが今回確かめられたところです。ただ、ページには、申請にあたってコーディネーターへの事前相談(予約制)を行うよう案内があります。取得した機器を後からどう扱うかも、ページだけで結論を出さず、申請前の確認事項として挙げておくのがよさそうです。
確認先:千葉市産業振興財団 ICT活用等生産性向上支援事業「タイプA:生産性向上小規模型」(2026年8月14日に取得して確認)
今回確かめた3制度では、書かれ方が制度ごとに違った
並べてみます。持続化補助金は、「処分制限財産」という名前の付いた仕組みがあり、金額の線と、処分したいときの手続きが書かれている書き方でした。松戸市は、その言葉を使わず、機器についての但し書きの中に「耐用年数内」という別の期間の示し方で書かれている形です。千葉市産業振興財団は、今回取得したページには記載が見当たりませんでした。同じ「補助金で買ったもの」の話でも、探す言葉も、書かれている場所も、制度ごとに違っていたことになります。
そして持続化補助金の要領には、これと関わる一項が「13.その他」にもありました。
本制度は補助事業であり、支払を受けた補助金については、原則として、融資のように返済の必要がありません。ただし、収益納付や処分制限財産の処分により補助金の減額等がなされる場合があります。
補助金は借入と違って返さなくてよい、という説明と、返す場合がある、という但し書きが同じ一項に並んでいます。前半だけを覚えていると、後半を通り過ぎます。なお、そもそも補助金がいつどう振り込まれるかという順番については「採択されたのに、お金はまだ入らない?——補助金の「後払い」と、申請から入金までの順番」でお伝えしました。
片づける前に、見ておく場所
最後に、今日から手を動かせることを三つ。
ひとつ目。補助金で買ったものの一覧を、金額(税抜)と取得日つきで残しておく。今回確かめた要領では、金額の線が税抜きで書かれていました。あとから「あれはいくらだったか」を探すことになるので、事業が終わった時点で一枚にまとめておくと楽です。制度ごとの上限や条件の一覧は「パソコン購入に補助金は使えるか 国と千葉の5制度の上限と条件」にまとめてあります。
ふたつ目。見出しの言葉で見つからなくても、経費の説明の但し書きまで見る。今回いちばん意外だったのはここでした。「処分制限」という見出しを探しても出てこない制度があり、取得した機器の扱いに関する記載が経費の説明の但し書きに置かれていました。あわせて「補助事業者の義務」「その他」といった後ろのほうの節も開いておくと、受け取った後に効いてくる欄がまとまって見つかります。同じ場所には税の扱いが書かれていることもあり、そちらは「補助金の見積は、税込と税抜のどちらで書くのか」でお伝えしました。
みっつ目。手放す前に、事務局・窓口に聞く。譲る、担保に入れる、捨てる、別の用途に使う。今回確かめた要領では、これらが同じ列挙の中にありました。売却については、別の「13.その他」の項に、やむを得ず売却等に至る場合にも事前に承認手続が必要と書かれています。手放してから聞くと順番が逆になってしまうので、動かす前に一本連絡を入れる。これがいちばん確実です。
なお、この記事は要領とページに何が書かれていたかをお伝えするもので、お手元の財産について処分してよいかを判定するものではありません。引用した文面はいずれも二〇二六年八月十四日に取得した時点のもので、持続化補助金の文面は第8版に書かれているものです。この制度では同じ公募回の途中で要領が改版された実例があり、その話は「保存した公募要領が、最新版とは限らない」でお伝えしています。実際のお手続きの際は、この記事ではなく、必ずその時点の現行版と、各制度の窓口・事務局へのご確認をお願いします。
この記事を書いた人
この記事の作り方
この記事は、構成・一次情報の照合・文章化にAIを使用し、HaruIroAIの編集ルールに基づいて作成しています。本文で引用した記載は、2026年8月14日(日本時間)に、HaruIroAIが小規模事業者持続化補助金の公募要領(第8版)のPDF現物、松戸市の申請要領(令和8年度)のPDF現物と同市のページ、千葉市産業振興財団のページを直接取得して確認したものです。確認先は各節の末尾にリンクを置いています。引用は原文ですが、数字の全角と半角、およびPDFから文字を取り出す際に生じる字間の空白だけは、読みやすさのために整えています(たとえば要領の「50 万円」を「50万円」と表記しています)。文言そのものは変えていません。「この言葉が文書に出てこない」という形の確認は、取り出したテキスト全体を機械的に検索して、出現回数が0件であることを見ています。本文の記載は、いずれも取得時点のものです。この記事は、お手元の財産について処分してよいか・何年間かを判定するものではありません。要領とページに何が書かれていたかをお伝えするものですので、実際のお手続きの際は、必ずその時点の現行版と、各制度の窓口・事務局へのご確認をお願いします。内容は公開前に人が最終確認しています。