この記事では、その項に何と書かれていたかを原文で確かめ、書類の箱を片づける前に見ておく場所を整理します。お伝えできるのは「要領とページに何が書かれていたか」までで、お手元の書類について捨ててよいかを判定するものではありません。
もとにしたのは、二〇二六年八月十五日にHaruIroAIで直接開いて確かめた一次情報です。国の小規模事業者持続化補助金(第20回公募)の公募要領(第8版)と、松戸市の中小企業デジタル化チャレンジ補助金の申請要領(令和8年度)はPDFの現物を、千葉市産業振興財団のICT活用等生産性向上支援事業(タイプA)はページを取得しました。
先に結論を申し上げておくと、保存する年数がはっきり書かれていたのは、この三つのうち持続化補助金の要領だけです。残る二つには、今回取得した文書の中に見当たりませんでした。ただし、見当たらないことと、取っておかなくてよいことは別です。この後で見ていくとおり、三つとも「事業が終わった後にも何かが起きる」ことは書いていました。
保存期間の起算点——5年をどこから数えるのか、二通りの書き方があった
まず、国の小規模事業者持続化補助金です。公募要領には「補助事業者の義務(採択後に遵守すべき事項)」という節があり、実績報告書の提出や、取得したものの扱いといった項が並んでいます。その中の一項が、こう始まります。
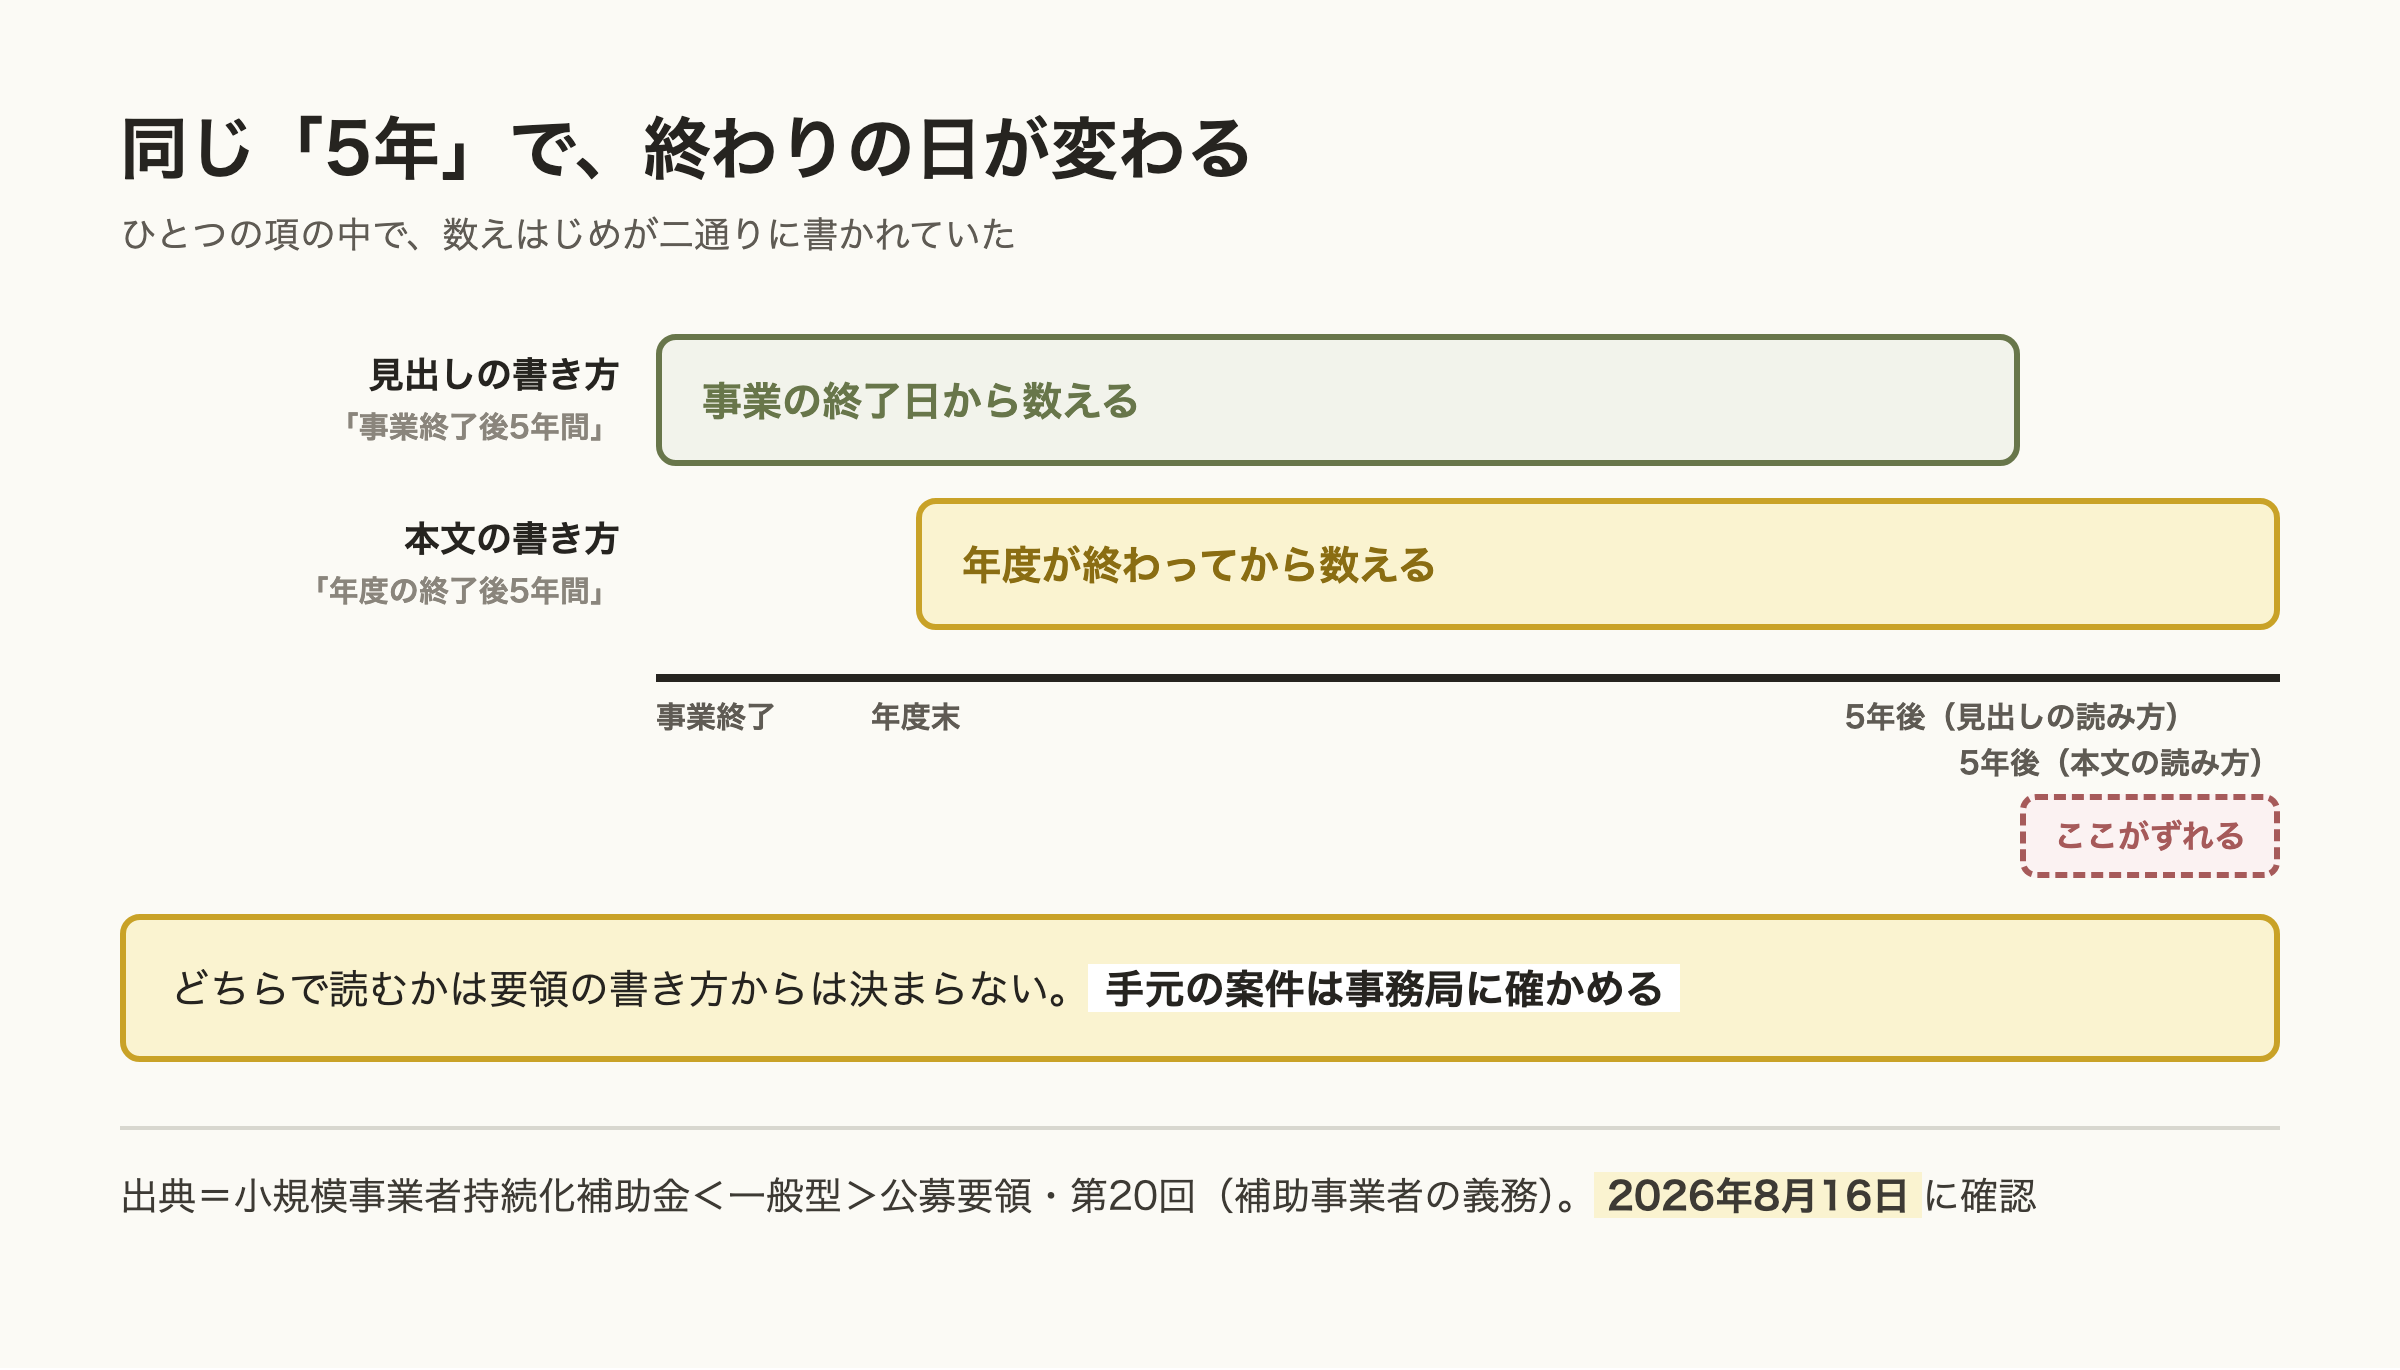
(10)補助事業関係書類は事業終了後5年間保存しなければなりません。
見出しの一文です。ここだけ読むと、話は単純に見えます。事業が終わってから5年、書類を取っておく。それだけのことのように読めます。
ところが、この見出しに続く本文が、少し違う書き方をしていました。
補助事業者は、補助事業に関係する帳簿および証拠書類を補助事業の終了日の属する年度の終了後5年間、補助金事務局等や独立行政法人中小企業基盤整備機構(以下、「中小機構」という。)、国の補助金等の執行を監督する会計検査院からの求めがあった際に、いつでも閲覧に供せるよう保存しておかなければなりません。
見出しは「事業終了後5年間」でした。本文は「補助事業の終了日の属する年度の終了後5年間」です。同じ項の中で、5年をどこから数えるかの書き方が揃っていません。
事業の終了日から数えるのか、その日が含まれる年度が終わってから数えるのか。どちらで読むかによって、この項が定める保存期間の終わりは変わってきます。年度の終わりから数えるほうが、事業終了日から数えるより後ろに来ることがあるからです。
ここで、どちらが正しいのかをこの記事で決めることはしません。要領のこの項の書き方からは決まりませんし、決めるのは事務局の役目です。お伝えしたいのは、「5年」という数字だけを覚えて帰らないほうがよい、ということです。手元の案件について具体的にいつまでなのかは、要領のこの項を自分で開いて、そのうえで事務局に確かめる。それが、この節でお伝えできる一歩です。
「求められたときに出せる状態で」と書かれていた
同じ本文には、もう二つ、読んでおきたいことが書かれています。
ひとつは、何を取っておくのかです。書かれているのは「補助事業に関係する帳簿および証拠書類」でした。実績報告のときに提出したものだけ、とは書かれていません。何が「証拠書類」に当たるのかは、そもそも何が補助の対象経費になるかと地続きの話で、そちらは「同じパソコンでも、補助金は「1台2万5千円まで」から「対象外」まで分かれていた」でお伝えしています。
もうひとつは、誰の求めに応じるのかです。ここには三者が挙がっています。補助金事務局等、独立行政法人中小企業基盤整備機構、そして国の補助金等の執行を監督する会計検査院です。事業を進めていたときにやりとりしていた窓口だけではない、ということになります。
そして状態の指定として、「いつでも閲覧に供せるよう保存しておかなければなりません」とあります。求められたときに出せる状態にしておく、という書き方です。
この項は、続けてこう書いています。
この期間に、会計検査院等による実地検査等が実施される可能性もあり、補助金の交付を受けた者の義務として応じなければなりません。また、検査等の結果、仮に、補助金の返還命令等の指示がなされた場合には従わなければなりません。
「実施される可能性もあり」という書き方です。必ず来ると書かれているわけではありません。ここを強く読みすぎて不安になる必要はありません。保存を求める記載に続けて、実地検査等の可能性と、求められたら応じる義務も書かれている、ということです。
後から効いてくる記載は、一か所にまとまっていなかった
書類が後から要る場面は、この(10)の項だけに書かれているわけではありませんでした。要領の後ろのほう、「13.その他」という節にも、関わる記載が分かれて置かれています。
補助金事務局等が進捗状況確認のため実地検査に入ることがあり、協力が得られない場合には交付決定取消しとなる場合がある、という記載に、こう続きます。
また、補助事業終了後、補助金使用経費にかかる総勘定元帳等の検査に入ることがあります。
同じ節には、本事業の実施中および終了後に会計検査院や補助金事務局等が抜き打ちで実地検査に入ることがある、という記載もあります。どちらも「入ることがあります」という書き方です。そしてもう一つ、額が決まる場面についての記載があります。
原則として、補助事業終了後の補助金額確定にあたり、補助対象物件や帳簿類の確認ができない場合については、当該物件等に係る金額は補助対象外となります。
ここでお伝えしたいのは検査そのものではなく、探す場所のほうです。「補助事業者の義務」の節を読んだから終わり、とはなりませんでした。「その他」という、いちばん読み飛ばしやすい後ろの節にも、受け取った後に効いてくる記載が置かれています。同じ「義務」の節には、補助金で買ったものを手放すときの定めもあり、そちらは「補助金で買ったものを手放す前に、要領に一段置かれていた」でお伝えしました。
確認先:小規模事業者持続化補助金<一般型 通常枠>第20回公募 公募要領(第8版・PDF)(2026年8月15日に取得して確認)
松戸市には保存の項が見当たらず、代わりに「半年後」の提出が書かれていた
二つ目は、松戸市の中小企業デジタル化チャレンジ補助金です。同じつもりで「保存」という言葉を探すと、申請要領の中に一度も出てきません。「帳簿」も「証拠書類」も「検査」も、今回取得した要領には見当たりませんでした。
では、事業が終われば書類とは縁が切れるのかというと、そうではありませんでした。この要領には、事業の後に書類が要る場面がいくつも書かれています。
実績報告の提出書類には、領収証や振込済控などの支払書類の写しが挙がっていて、そこに「原本確認をしますので、必ず原本もお持ちください」という注記が付いています。写しを出して終わりではなく、原本が手元にある前提です。同じ節には、交付金額の確定にあたって事業の実施や帳票類の確認ができない場合、その経費は補助対象外になる、とも書かれています。
そして、報告はそこで終わりませんでした。補助対象者の条件を定めた欄に、こうあります。
事業内容及び効果等について、事業完了半年後の経過報告書の提出、事例集への掲載・市ホームページ等での公表を承諾する者
事業が完了した後に、もう一度出す書類がある。しかもそれは、申請できる人の条件のほうに書かれていました。提出書類を説明した節にも、事業完了から半年後の事業継続状況・効果等について経過報告書を提出するように、と改めて書かれています。
ここで、経過報告の時期について、要領の中に二つの書き方があることに気づきました。条件の欄と提出書類の節は「半年後」ですが、要領の後ろにある「事業の流れ」の図では、事業完了後経過報告の欄がこうなっています。
事業完了7か月以降に松戸市商工振興課へご提出ください(完了がR9.2月であれば9月頃)
ここでも、どちらが正しいかをこの記事では決めません。持続化補助金とは別の制度の別の箇所ですから、同じ現象だと一般化することもしません。ただ、今回確かめた二つの要領は、どちらも時期の書き方が一通りではありませんでした。自分の案件の期限は、要領を見て決め打ちにせず、窓口で確かめる。そう申し上げるだけの根拠は、この二つで十分そうです。
確認先:松戸市 中小企業デジタル化チャレンジ補助金/令和8年度 申請要領(PDF)(いずれも2026年8月15日に取得して確認)
千葉市産業振興財団も記載は見当たらず、事業終了後の訪問が書かれていた
三つ目は、千葉市産業振興財団のICT活用等生産性向上支援事業(タイプA)です。このページの本文を調べたところ、「保存」「帳簿」「証拠書類」「検査」——いずれの言葉も出てきませんでした。書類を何年取っておくかについては、今回取得したページには見当たらなかった、ということになります。
ただ、こう書かれた一文がありました。
採択企業については、事業取り組み中及び事業終了後に定期的に訪問し、現状確認を行います。
事業が終わった後にも、定期的に訪問して現状を確認する、とページ自身が書いています。何を確認するのかまでは書かれていないので、書類を見せることになるとは読めません。それでも、「終わったから、もう何もない」とはページからは読めないということは分かります。
このページには、申請にあたって申請書のドラフト版を用意し、コーディネーターへの事前相談(予約制)を行うよう案内もあります。書類をいつまで残すかについても、ページだけで結論を出さず、この事前相談で確かめる事項に加えておくのがよさそうです。
確認先:千葉市産業振興財団 ICT活用等生産性向上支援事業「タイプA:生産性向上小規模型」(2026年8月15日に取得して確認)
三つに共通していたのは、「終わった後にも何かある」ということだった
書き方はばらばらでした。年数で書いている制度、次の提出物で書いている制度、訪問で書いている制度。同じ言葉で探しても見つかりません。それでも、三つとも「事業が終わった後にも何かが起きる」と書いてあるという点は共通していました。
書類をどう扱うかは、これらの記載だけからは決まりません。松戸市の要領と千葉市産業振興財団のページでは、今回取得した文書から保存期間の記載を確認できませんでした。確かめられたのは、三つとも事業終了後の検査・報告・訪問について書いていた、というところまでです。振り込まれた時点が終わりではない、という話は「採択されたのに、お金はまだ入らない?——補助金の「後払い」と、申請から入金までの順番」でお伝えした順番の、その先にあたります。
箱を片づける前に、見ておく場所
最後に、今日から手を動かせることを三つ。
ひとつ目。案件ごとに、制度名・要領の版・事業終了日・確認先の窓口を、一枚に書き出しておく。今回確かめた要領は、どちらの書き方をとるにせよ、事業の終了日が分からなければ年数を数えられません。要領の版も、あとから同じ欄を開き直すときに要ります。あとから「あの事業はいつ終わったか」「どの版を見て進めたか」を探し直すことになるので、片づける段階で書いておくのがいちばん楽です。何を残すか、どう保存するかは、この記事では決めません——要領の当該欄と窓口で確かめてください。
ふたつ目。「義務」の節を読んだ後、「その他」の節も開く。今回いちばん意外だったのはここでした。保存の話は義務の節にありましたが、事業終了後の検査や帳簿類の確認は、後ろの「その他」に分かれて置かれていました。同じ場所には税の扱いが書かれていることもあり、そちらは「補助金の見積は、税込と税抜のどちらで書くのか」でお伝えしました。
みっつ目。捨てる前に、事務局・窓口に聞く。今回確かめた三つの制度のうち、書類を何年取っておくかを年数で書いていたのは一つだけでした。残る二つは、今回取得した文書には見当たりません。繰り返しになりますが、見当たらないことは、取っておかなくてよいということではありません。処分してから聞くと順番が逆になってしまうので、箱を動かす前に一本連絡を入れる。これがいちばん確実です。
なお、この記事は要領とページに何が書かれていたかをお伝えするもので、お手元の書類について捨ててよいかを判定するものではありません。青色申告など税の決まりで求められる帳簿の保存とは別の話ですので、そちらを本記事の内容で置き換えないでください。制度ごとの上限や条件の一覧は「パソコン購入に補助金は使えるか 国と千葉の5制度の上限と条件」にまとめてあります。引用した文面はいずれも二〇二六年八月十五日に取得した時点のもので、持続化補助金の文面は第8版に書かれているものです。この第8版は、公式の公募ページに「第8版(7月21日改版)」と表示されているもので、同じ公募回の途中で改版された版にあたります。版の見方については「保存した公募要領が、最新版とは限らない」でお伝えしています。実際のお手続きの際は、この記事ではなく、必ずその時点の現行版と、各制度の窓口・事務局へのご確認をお願いします。
この記事を書いた人
この記事の作り方
この記事は、構成・一次情報の照合・文章化にAIを使用し、HaruIroAIの編集ルールに基づいて作成しています。本文で引用した記載は、2026年8月15日(日本時間)に、HaruIroAIが小規模事業者持続化補助金の公募要領(第8版)のPDF現物、松戸市の申請要領(令和8年度)のPDF現物、千葉市産業振興財団のページを直接取得して確認したものです。確認先は各節の末尾にリンクを置いています。引用は原文ですが、数字の全角と半角、およびPDFから文字を取り出す際に生じる字間の空白だけは、読みやすさのために整えています(たとえば要領の「5 年間」を「5年間」と表記しています)。文言そのものは変えていません。「この言葉が文書に出てこない」という形の確認は、取り出したテキスト全体を機械的に検索して、出現回数が0件であることを見ています。本文の記載は、いずれも取得時点のものです。この記事は、お手元の書類について捨ててよいか・いつまで取っておくべきかを判定するものではありません。要領とページに何が書かれていたかをお伝えするものですので、実際のお手続きの際は、必ずその時点の現行版と、各制度の窓口・事務局へのご確認をお願いします。内容は公開前に人が最終確認しています。